Mortgage kredisi nedir, konut kredisinden farkı ne?
Ev sahibi olmak için bankaların sunduğu finansman seçeneklerini araştırırken karşına sıkça "konut kredisi" ve "mortgage" kavramları çıkar. Günlük kullanımda çoğu zaman aynı anlamda kullanılsalar da mortgage, daha geniş anlamda ipoteğe dayalı konut finansmanı sistemini ifade eder.

İçeridekiler
Mortgage kredisi nedir, konut kredisinden farkı ne?
Ev sahibi olmak için bankaların sunduğu finansman seçeneklerini araştırırken karşına sıkça "konut kredisi" ve "mortgage" kavramları çıkar. Günlük kullanımda çoğu zaman aynı anlamda kullanılsalar da mortgage, daha geniş anlamda ipoteğe dayalı konut finansmanı sistemini ifade eder.
Halk arasında "morgıç" olarak telaffuz edilen bu sistemin tam olarak ne anlama geldiğini, Türkiye'deki işleyişini ve konut kredisiyle arasındaki farkları senin için netleştirdik.
İlk evini almayı planlıyorsan Hesap üzerinden ilk evim kredi seçeneklerini karşılaştırabilirsin.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları

12 Ay vadeli ₺100.000’ye varan kredi
3 Ay vadeli ₺100.000'ye varan taksitli ek hesap
3 Ay vadeli ₺25.000’ye varan taksitli nakit avans
Mortgage ne demek, sistem nasıl çalışır?
Mortgage, bir gayrimenkulün kredi borcuna karşılık teminat olarak ipotek edildiği uzun vadeli konut finansmanı sistemidir. Türkiye'de ev almak amacıyla bankadan kullandığın ipotekli konut kredileri de konut finansmanı mevzuatı kapsamında bu sistemin bir parçasıdır. Mortgage sistemi genel olarak şu şekilde işler:
Banka, satın almak istediğin ev için yetkili bir gayrimenkul değerleme kuruluşu aracılığıyla ekspertiz değeri belirler ve kredi başvurunu değerlendirir.
Kredi onaylanırsa banka, alacağını güvence altına almak amacıyla satın alınan taşınmaz üzerine ipotek tesis eder.
Sen, sözleşmede belirlenen faiz ve ödeme planına göre bankaya aylık taksitlerini ödersin.
Borcun tamamen sona ermesinin ardından bankanın taşınmaz üzerindeki ipotek hakkı fek (terkin) işlemiyle kaldırılır.
Burada önemli nokta, ipotek nedeniyle evin mülkiyetinin bankaya geçmemesidir. Tapuda malik sensin. Banka yalnızca kredi borcunu güvence altına alan ipotek hakkına sahip olur.
Mortgage sisteminin klasik kredi yapısından ayrılan finansal özelliklerinden biri de uygun konut finansmanı alacaklarının belirli şartlarla sermaye piyasası araçlarına konu edilebilmesidir. Böylece finans kuruluşları uzun vadeli konut finansmanında sermaye piyasalarından da kaynak sağlayabilir.
Mortgage ve konut kredisi farkı nedir?
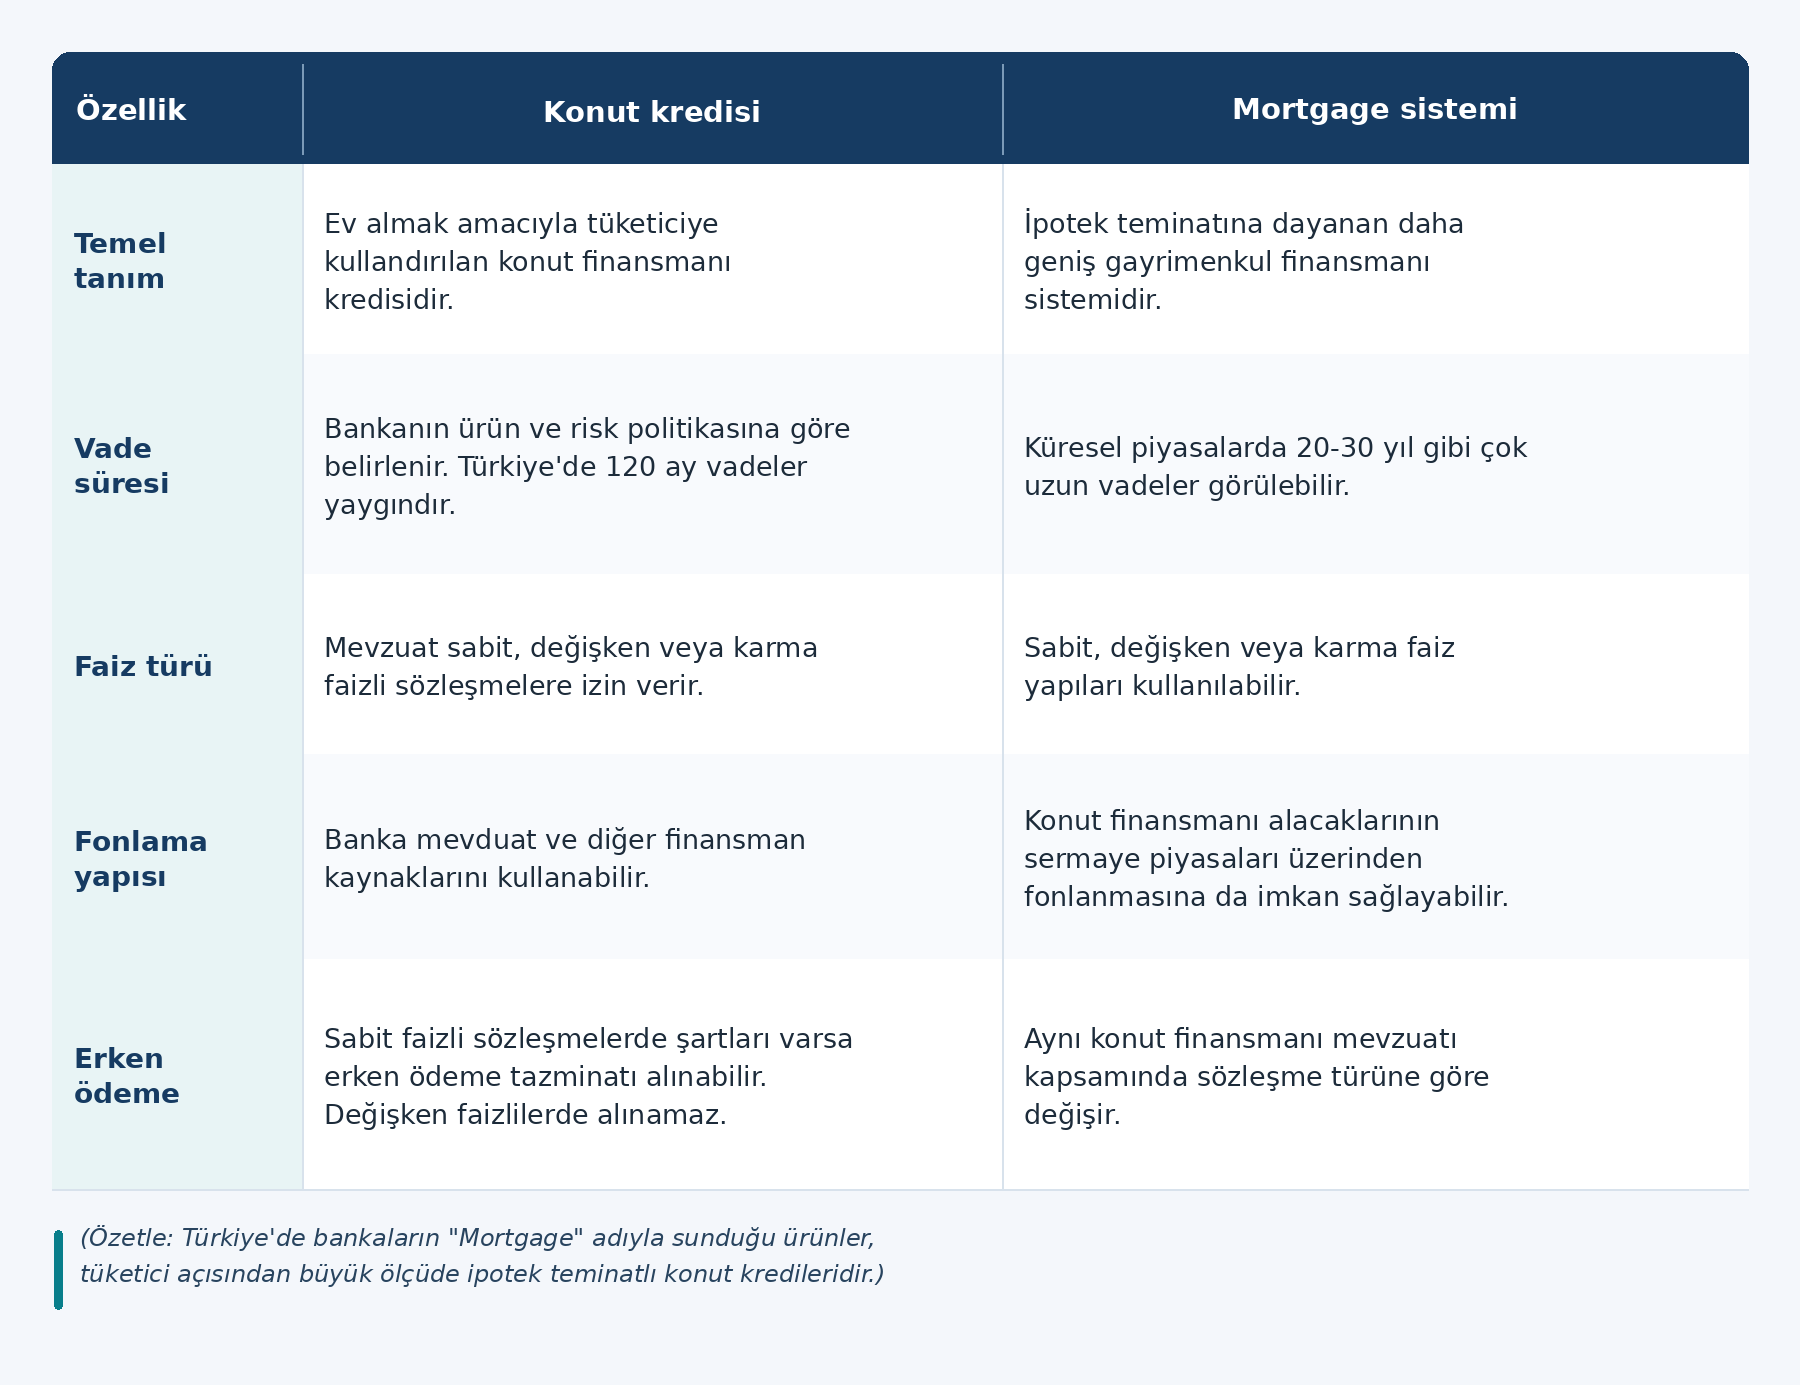
Türkiye'deki bir bankaya ev almak için başvurduğunda sana sunulan ürün ister "Konut Kredisi" ister "Mortgage" adıyla pazarlansın, tüketici açısından büyük ölçüde aynı konut finansmanı mevzuatına tabidir. Bu nedenle Türkiye'de mortgage ile konut kredisi arasında tüketici açısından keskin bir yasal ürün ayrımı yoktur.
Mortgage daha çok ipotekli konut finansmanının genel sistemini ifade ederken, konut kredisi bu sistem içinde bankanın tüketiciye sunduğu kredi ürünüdür.
Mortgage Hakkında Sıkça Sorulan Sorular
Türkiye'de mortgage var mı?
Evet, Türkiye'de mortgage sistemi bulunur. 2007 yılında çıkarılan 5582 sayılı Konut Finansmanı Sistemine İlişkin Çeşitli Kanunlarda Değişiklik Yapılması Hakkında Kanun ile konut finansmanı sisteminin hukuki altyapısı önemli ölçüde geliştirilmiştir.
Günümüzde tüketicilere kullandırılan konut finansmanının temel kuralları ise 6502 sayılı Tüketicinin Korunması Hakkında Kanun ve ilgili konut finansmanı düzenlemeleri kapsamında uygulanır. Türkiye'deki bankaların sunduğu ipotekli konut kredileri de günlük kullanımda mortgage olarak adlandırılabilir.
Mortgage kredisi limiti ne kadar?
Mortgage veya konut finansmanı kredilerinde kullanılabilecek azami tutar BDDK'nın kredi-değer oranlarına tabidir. 29 Ocak 2026 tarihli düzenlemeyle birinci el ve ikinci el konut ayrımı kaldırılmıştır. Güncel azami oranlar evin ekspertiz değeri ve enerji sınıfına göre değişir.
Konutun ekspertiz değeri | A veya B enerji sınıfı | C enerji sınıfı | Diğer enerji sınıfları |
5 milyon TL ve altı | %90 | %80 | %70 |
5 - 7 milyon TL | %80 | %70 | %60 |
7 - 10 milyon TL | %70 | %60 | %50 |
10 - 20 milyon TL | %50 | %40 | %30 |
20 milyon TL üzeri | %40 | %30 | %20 |
Örneğin ekspertiz değeri 4.000.000 TL olan A veya B enerji sınıfındaki bir konut için kredi-değer oranına göre en fazla 3.600.000 TL kredi kullandırılabilir. Ancak bu rakam bankanın vermek zorunda olduğu kredi tutarı değildir. Banka gelirini, mevcut borçlarını, kredi notunu ve ödeme gücünü ayrıca değerlendirir.
Kendinin, eşinin veya 18 yaşından küçük çocuğunun üzerine kayıtlı en az bir konut bulunuyorsa yeni konut alımında uygulanacak kredi-değer oranı genel olarak %75 azaltılır.
Sabit ve değişken faizli mortgage nedir?
Türkiye'deki mevzuat konut finansmanında sabit, değişken veya bu iki yöntemin birlikte kullanıldığı faiz modellerine izin verir.
Sabit faizli mortgage: Sözleşmede belirlenen faiz oranı kredi süresince değişmez. Ödeme planında aksi yönde başka bir unsur yoksa aylık taksitler de sözleşmedeki plana göre devam eder.
Değişken faizli mortgage: Faiz oranı sözleşmede belirtilen dönemlerde belirli bir referans endekse göre güncellenebilir. Türkiye'de değişken faizli konut finansmanı sözleşmelerinde kullanılabilecek referanslardan biri TÜFE yıllık yüzde değişim oranıdır.
Karma faizli mortgage: Kredinin belirli dönemlerinde sabit, belirli dönemlerinde değişken faiz uygulanabilir.
Bankaların tüketicilere mutlaka hem sabit hem değişken faizli ürün sunma zorunluluğu yoktur. Sunulan kredi seçeneği bankanın ürün politikasına göre değişebilir. Değişken faizli sözleşmelerde faiz oranının hangi dönemlerde ve hangi yönteme göre değişeceği sözleşmede belirtilir.
Mortgage kredisi en fazla kaç ay vade ile verilir?
Türkiye'de konut finansmanı kredileri için tüm bankalarda geçerli 120 aylık genel bir yasal vade sınırı bulunmaz. Bununla birlikte bankaların konut kredisi ürünlerinde 120 ay (10 yıl) vade uygulaması oldukça yaygındır. Uygulanabilecek azami vade;
Bankanın kredi politikası,
Borçlunun yaşı ve gelir durumu,
Kredi tutarı,
Güncel ekonomik koşullar,
Bankanın sunduğu ürün gibi faktörlere göre değişebilir.
Bu nedenle belirli bir bankanın 120 aydan daha uzun veya daha kısa vade sunup sunmadığını kredi başvurusu sırasında kontrol etmelisin. Vade uzadıkça aylık taksit düşebilse de toplam geri ödeme ve faiz maliyeti genellikle yükselir.
Mortgage kredisinde erken ödeme cezası var mı?
Konut finansmanı kredisini vadesinden önce kapatabilir veya ara ödeme yapabilirsin. Sabit faizli konut finansmanı sözleşmelerinde sözleşmede hüküm bulunması halinde banka erken ödeme tazminatı talep edebilir. Erken ödenen anapara üzerinden uygulanabilecek azami oran:
Kalan vade 36 ay veya daha azsa %1
Kalan vade 36 aydan uzunsa %2 olabilir.
Değişken faizli konut finansmanı sözleşmelerinde ise erken ödeme tazminatı talep edilemez.
Mortgage ile alınan ev bankanın mı olur?
Hayır. Mortgage veya konut kredisiyle satın aldığın evin mülkiyeti tapuda senin adına kayıtlıdır. Banka, verdiği kredinin geri ödenmesini güvence altına almak amacıyla taşınmaz üzerine ipotek koyar. Kredi borcunun ödenmemesi halinde banka, mevzuattaki şartlar kapsamında ipoteğin paraya çevrilmesi yoluna başvurabilir. Borcun tamamen ödenmesinin ardından ise ipotek fek işlemiyle kaldırılır.
Mortgage sistemi kimler için uygundur?
Mortgage veya konut finansmanı; düzenli ve belgelenebilir geliri bulunan, gereken peşinatı karşılayabilen ve uzun vadeli kredi taksitlerini sürdürülebilir şekilde ödeyebilecek kişiler için bir finansman seçeneğidir.
Gereken peşinat için herkese uygulanabilecek sabit bir %10 veya %20 oranı yoktur. BDDK'nın kredi-değer oranlarına göre kendi kaynaklarından karşılaman gereken tutar evin ekspertiz değerine ve enerji sınıfına göre değişebilir. Örneğin 5 milyon TL ve altındaki bir konutta:
A-B enerji sınıfında kredi oranı %90'a,
C enerji sınıfında %80'e,
Diğer enerji sınıflarında %70'e kadar çıkabilir.
Daha yüksek değerli konutlarda kredi oranı düşebileceği için gereken peşinat oranı da artabilir.
Ayrıca banka kredi başvurusunda gelirini, mevcut borçlarını, ödeme geçmişini ve kredi notunu değerlendirir. Kredi notunun belirli bir “risksiz” seviyede olması şeklinde herkes için geçerli yasal bir şart bulunmasa da kredi geçmişin bankanın kredi kararını etkileyebilir.
Kaynakçalar:

Hülya Kırım
Finans dünyasına duyduğu ilgi ve birikimini Hesap'ta okuyucularla paylaşarak, finansal konuları anlaşılır ve erişilebilir kılmayı hedeflemektedir.