Kredi Riski Neden Artıyor? Piyasalarda İlk Çatlaklar
Son haftalarda ABD piyasalarında dikkat çeken gelişmelerden biri şirketlerin borçlanma koşullarındaki bozulma. Özellikle yapay zekâ alanında faaliyet gösteren bazı şirketlerin kredi notları, tahvil getirileri ve finansman maliyetleri tartışılıyor.
CoreWeave, Anthropic ve Oracle gibi isimlerin aynı dönemde gündeme gelmesi tesadüf sayılmaz. Çünkü yatırımcılar artık bu şirketlerin ne kadar büyüyebileceğinin yanında, büyümelerini finanse etmek için ne kadar bedel ödemeleri gerektiğini de sorguluyor.

İçeridekiler
Kredi Riski Neden Artıyor? Piyasalarda İlk Çatlaklar
Son haftalarda ABD piyasalarında dikkat çeken gelişmelerden biri şirketlerin borçlanma koşullarındaki bozulma. Özellikle yapay zekâ alanında faaliyet gösteren bazı şirketlerin kredi notları, tahvil getirileri ve finansman maliyetleri tartışılıyor. CoreWeave, Anthropic ve Oracle gibi isimlerin aynı dönemde gündeme gelmesi tesadüf sayılmaz. Çünkü yatırımcılar artık bu şirketlerin ne kadar büyüyebileceğinin yanında, büyümelerini finanse etmek için ne kadar bedel ödemeleri gerektiğini de sorguluyor.
Bence burada kredi piyasasının nasıl çalıştığını anlamak gerekiyor. Çünkü ekonomik sıkışmaların önemli bir bölümü, hisse senedi endekslerinde büyük düşüşler yaşanmadan önce şirketlerin finansman koşullarında kendisini gösterebiliyor.
Kredi Riski Nedir? AA, BBB, CCC Ne Anlama Geliyor?
Bir şirkete borç verdiğinizi düşünün. Öncelikle verdiğiniz parayı faiziyle geri alabileceğinizden emin olmak istersiniz. Kredi derecelendirme kuruluşları da şirketlerin borçlarını ödeme kapasitesini değerlendirerek çeşitli notlar verir.
AA, finansal açıdan oldukça güçlü şirketleri temsil eder. BBB, yatırım yapılabilir kredi kalitesinin alt sınırıdır. BB seviyesinden itibaren daha riskli kabul edilen yüksek getirili tahviller başlar. B seviyesindeki şirketlerin ekonomik bozulmalara dayanıklılığı daha sınırlıdır. CCC ve altındaysa borcun geri ödenmesine ilişkin ciddi endişeler bulunmaktadır.
Şirketin notuyla çıkardığı belirli bir tahvilin notunun farklı olabileceğini de unutmayalım. Ayrıca düşük not, şirketin mutlaka iflas edeceği anlamına gelmez.
Kredi Risk Primi Neden Yükselir?
ABD devlet tahvillerinin getirisini referans alalım. Bir şirkete borç verirken üstlendiğiniz ilave riske karşılık daha yüksek faiz talep edersiniz. Aradaki fark kredi risk primi, yani spread olarak adlandırılır.
Örneğin devlet tahvilinin getirisi %5, şirketin risk primi 300 baz puansa şirketin borçlanma getirisi kabaca %8 seviyesindedir. 100 baz puan, bir yüzde puana karşılık gelir.
Risk primi yükseldiğinde mevcut tahvillerin fiyatı genellikle düşer. Şirket yeni borçlanmak veya vadesi gelen borcunu yenilemek istediğinde daha yüksek maliyetle karşılaşabilir.
Şimdi bunu güncel örneklerle düşünelim.
Anthropic’in KBRA tarafından verilen kredi notu BB+ seviyesinde. Yani yatırım yapılabilir seviyenin hemen altında. Şirketin son büyük altyapı finansmanı görüşmelerinde bazı yatırımcıların çift haneli getiri talep etmesi dikkat çekiyor.
CoreWeave’in teminatsız tahvilleri B notuna sahip. Geçen hafta bazı tahvillerinin piyasadaki getirisi yaklaşık %15'e yükseldi. Bu gelişme şirketin borçlarını çevirebilme kapasitesine yönelik endişeleri artırdı.
Oracle ise temmuz ayında BBB- seviyesine indirildi. Şirket halen yatırım yapılabilir grupta bulunuyor ancak bu grubun son basamağında. Yapay zekâ altyapısına yaptığı büyük yatırımlar, güçlü satış beklentilerine rağmen nakit akışı üzerinde baskı oluşturuyor.
Üç örneğin ortak noktası, gelecekte elde edilmesi beklenen gelirlerin bugünden yapılan devasa yatırımları karşılayıp karşılayamayacağı sorusu.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları
3 Ay vadeli ₺25.000’ye varan nakit avans
3 Ay vadeli ₺10.000’ye varan kurtaran hesap
4 Ay vadeli ₺65.000’ye varan kredi
Kredi Stresi Ekonomik Krizin Hangi Aşamasında Görülür?
Ekonomik bozulmaların değişmeyen bir sıralaması bulunmuyor. Fakat sık karşılaştığımız mekanizmayı anlatabiliriz.
Önce yüksek faizler, yavaşlayan satışlar veya artan maliyetler şirketlerin nakit akışını zorlar. Yatırımcılar özellikle borç yükü yüksek şirketlerden daha fazla risk primi talep etmeye başlar.
Borçlanma maliyetleri yükseldikçe yatırımlar ertelenebilir, işe alımlar azaltılabilir ve mevcut borçları yenilemek zorlaşabilir. Finansman sıkışması daha güçlü şirketlere yayılırsa ekonomik faaliyet üzerindeki baskı da büyür.
2008 krizinde kredi piyasasındaki kırılganlık finansal sistemin geneline yayıldı. 2020'de ekonomik faaliyetlerin aniden durmasıyla kredi spreadleri sert yükseldi, ardından merkez bankalarının müdahaleleriyle geriledi.
Dolayısıyla kredi stresi bazen ekonomik daralmanın erken uyarısı, bazen de başlamış bir daralmayı hızlandıran mekanizma olabilir.
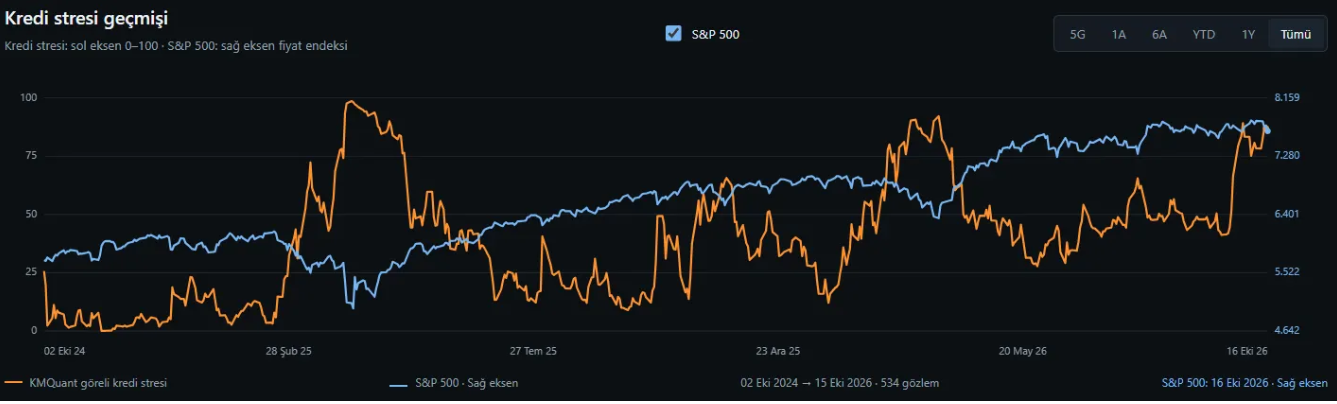
Ekim 2026 Verileri Ne Söylüyor?
ABD şirket tahvillerinin son 20 ortak piyasa gözlemine baktığımızda AA grubunda risk primi yalnızca 3, BBB grubunda 10 baz puan yükselmiş. Buna karşılık BB grubunda 41, B grubunda 49 ve CCC ile altındaki şirketlerde 202 baz puanlık artış görüyoruz.
Özellikle CCC grubundaki risk primi 1.278 baz puana ulaşmış durumda. Geniş yüksek getirili tahvil piyasasının risk primi ise 323 baz puan seviyesinde.
Bu dağılım bize finansman baskısının şimdilik daha kırılgan şirketlerde yoğunlaştığını anlatıyor. Ayrıca son beş gözlemde bütün kredi gruplarında risk primlerinin yükselmesi, hareketin daha geniş bir alana yayılma ihtimalini izlememiz gerektiğini gösteriyor.
Buradan genel bir kredi krizi sonucuna ulaşmak için erken. Ancak bundan sonra özellikle BBB grubundaki bozulmanın hızlanıp hızlanmadığına bakmak gerekiyor. Çünkü baskının yatırım yapılabilir şirketlere doğru yayılması, finansman sıkışmasının ekonominin daha geniş kesimlerini etkilemeye başladığına ilişkin önemli bir işaret olacaktır.
Borsanın yönünü izlemeye devam ederken şirketlerin hangi koşullarda borçlanabildiğini de takip etmek gerekiyor. Çünkü büyüme beklentilerinin ne kadarının gerçekleşebileceğini, o büyümeyi finanse etmenin maliyeti de belirliyor.

Kerem Pirim
Finansal piyasalar, makroekonomi ve kripto piyasası üzerine içerik üreten bir analist ve yazardır.