Tanışma faizi nedir, hangi bankalar veriyor?
Tanışma faizi, bankaların yeni müşterilerine veya belirli bir süredir vadeli mevduat hesabı kullanmayan müşterilerine sunduğu özel faiz oranıdır. Hoş geldin faizi olarak da bilinen bu uygulamada, standart mevduat faizinden daha yüksek oranlarla birikimini değerlendirme fırsatı bulabilirsin. Ancak avantajlı faiz oranı genellikle belirli bir süre için geçerlidir ve kampanya sona erdiğinde değişebilir.

İçeridekiler
Tanışma faizi nedir, hangi bankalar veriyor?
Tanışma faizi, bankaların yeni müşterilerine veya belirli bir süredir vadeli mevduat hesabı kullanmayan müşterilerine sunduğu özel faiz oranıdır. Hoş geldin faizi olarak da bilinen bu uygulamada, standart mevduat faizinden daha yüksek oranlarla birikimini değerlendirme fırsatı bulabilirsin. Ancak avantajlı faiz oranı genellikle belirli bir süre için geçerlidir ve kampanya sona erdiğinde değişebilir.
Tanışma faizinden elde edeceğin kazanç, bankanın sunduğu orana, yatırdığın tutara, vade süresine ve stopaj kesintisine göre belirlenir. Mevduat faizi hesaplama aracımızla farklı bankaların faiz oranlarını ve vade sonundaki net getirilerini karşılaştırabilirsin.
Tanışma faizi nedir?
Tanışma faizi, bankaların mevduat müşterisi kazanmak amacıyla sunduğu dönemsel faiz avantajıdır. Bankalar bu uygulamayı yeni müşteri edinmek veya mevcut müşterilerinin yeni mevduat getirmesini sağlamak için kullanır.
Örneğin bir bankanın standart yıllık mevduat faiz oranı %35 iken tanışma faizi kampanyasında %40 sunulduğunu düşünelim. Belirlenen koşulları karşılıyorsan kampanya kapsamında daha yüksek faiz oranından yararlanabilirsin. Ancak tanışma faizi sürekli geçerli olan bir oran değildir. Banka, kampanya süresi sona erdiğinde standart faiz oranına geçebilir. Bazı ürünlerde ise kampanya dönemindeki faiz oranı bile piyasa koşullarına göre değişebilir.
Tanışma faizi ile hoş geldin faizi aynı mı?
Evet. Tanışma faizi ve hoş geldin faizi, bankaların mevduat hesaplarında sunduğu benzer kampanyaları ifade eder. Bankalar ürünlerine göre bu iki isimden birini kullanabilir. Ancak kampanya koşulları aynı olmak zorunda değildir. Bazı bankalar avantajlı oranı yalnızca ilk kez müşteri olanlara sunarken bazıları belirli bir süredir vadeli hesabı bulunmayan mevcut müşterilerini de kapsama alabilir.
Tanışma faizi nasıl çalışır?
Tanışma faizi uygulamasında banka, belirlediği koşulları karşılayan müşterinin mevduatına özel bir faiz oranı tanımlar. Bu oran vadeli mevduat hesaplarında belirli bir vade boyunca, günlük faizli hesaplarda ise kampanya süresince uygulanabilir. Genel işleyiş şu şekilde:
Kampanyaya uygunluk kontrol edilir: Banka, yeni müşteri olup olmadığını veya önceki mevduat hesaplarını değerlendirir.
Mevduat hesabı açılır: Bankanın belirlediği minimum tutar ve diğer koşullar karşılanır.
Tanışma faizi uygulanır: Uygun bakiye, kampanya koşullarına göre faiz kazanmaya başlar.
Faiz getirisi hesaplanır: Kazançtan ilgili stopaj kesintisi düşülür.
Kampanya süresi sona erer: Hesaba standart faiz veya bankanın belirlediği devam oranı uygulanır.
Burada dikkat etmen gereken nokta, kampanya süresinin başlangıcıdır. Bazı bankalarda hesap açıldığı gün süre işlemeye başlarken bazılarında gerekli bakiyenin hesaba yatırılması esas alınır.
Tanışma faizi vadeli mi, günlük mü?
Tanışma faizi hem belirli vadeli mevduat hesaplarında hem de günlük faiz kazandıran hesaplarda sunulabilir. İki uygulamanın en önemli farkı, faiz işleyişi ve paraya erişim koşullarıdır.
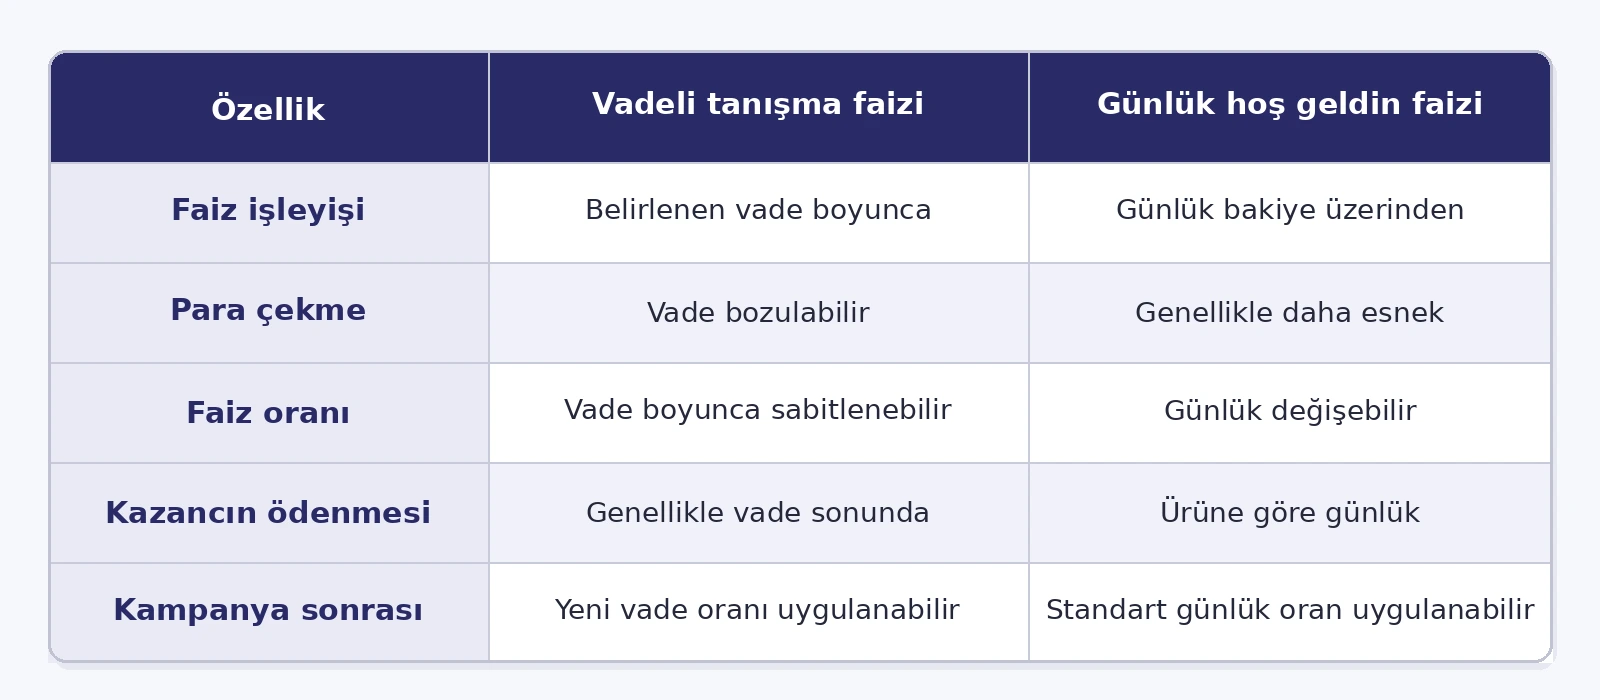
Örneğin 32 günlük vadeli mevduatta paranın vade dolmadan çekilmesi faiz kaybına neden olabilir. Günlük faizli hesaplarda ise para çekme imkanı daha esnek olsa da çekilen tutarın faiz getirisi etkilenebilir. Günlük hesapların çalışma biçimini ve bankaların sunduğu ürünleri günlük mevduat faizi veren bankalar yazımızdan inceleyebilirsin.
Tanışma faizi veren bankalar hangileri?
Türkiye'de birçok banka, yeni müşterilerine veya belirli bir süredir mevduat hesabı kullanmayan müşterilerine tanışma faizi sunuyor. Bu uygulama bankadan bankaya farklı isimlerle karşına çıkabilir. Hoş geldin faizi, yeni müşteri faizi ve tanışma kampanyası bunlardan bazıları.
Bazı bankalar belirli vadelerde özel faiz oranı sunarken bazıları günlük faiz kazandıran hesaplara odaklanıyor. Tanışma faizi veren bankaları ve ürünlerinin temel özelliklerini aşağıdaki tabloda karşılaştırabilirsin.
Banka | Hesap veya ürün | Tanışma faizi özelliği |
Vadeli / E-Vadeli Mevduat | Uygun müşterilere belirli vadelerde tanışma faizi | |
Vadeli Mevduat Tanışma Kampanyası | Dijital kanallarda uygun müşterilere özel vadeli mevduat faizi | |
e-Vadeli Hesap | Belirli süredir vadeli hesabı bulunmayan müşterilere hoş geldin faizi | |
Turuncu Hesap | Günlük hoş geldin faizi ve kampanya sonrasında devam faizi | |
Kiraz Hesap | Günlük hoş geldin faizi ve bakiyeye göre değişen faizsiz alt limit | |
Kaptan Hesap | Günlük mevduatta tanışma faizi ve sonrasında standart faiz | |
VOV Hesap | Hoş geldin faizi ve ek ürün koşullarıyla devam faizi avantajı | |
Marifetli Hesap | Günlük mevduatta hoş geldin faizi ve ek koşullarla uzayabilen avantajlar | |
Oksijen Hesap | Günlük hoş geldin faizi ve kampanya sonrasında devam oranı | |
Sınırsız Hesap | Yeni dijital müşterilere özel günlük hoş geldin faizi |
Tablodaki bankaların sunduğu hesaplar arasında önemli farklar bulunuyor. Örneğin QNB, Halkbank, Akbank ve Garanti BBVA'nın vadeli mevduat ürünlerinde faiz belirli bir vade için uygulanabiliyor. ING, Fibabanka ve Odeabank gibi bankaların günlük faizli hesaplarında ise faiz oranları kampanya döneminde de değişebiliyor.
Günlük faizli hesaplarda ayrıca bakiyenin belirli bir bölümü faizsiz bırakılabiliyor. Bu nedenle daha yüksek faiz oranı sunan bir banka, her zaman daha fazla net kazanç sağlayamayabilir.
Tanışma faizi karşılaştırırken üç noktaya dikkat etmelisin: Paranın ne kadarına faiz işletildiği, avantajlı oranın ne kadar süre geçerli olduğu ve kampanya sona erdiğinde uygulanacak faiz oranı. Bu bilgileri birlikte değerlendirmek, bankaların sunduğu gerçek kazanç farkını görmeni sağlar.
Tanışma faizinden kimler yararlanabilir?
Tanışma faizinden yararlanma koşulları bankaya göre değişir. Yalnızca ilk kez banka hesabı açan müşteriler değil, bazı durumlarda mevcut müşteriler de kampanyaya katılabilir. Bankaların değerlendirdiği yaygın koşullar şunlardır:
Bankada ilk kez mevduat hesabı açılması.
Belirli bir süredir vadeli mevduat hesabının bulunmaması.
Başka bankadan yeni para transfer edilmesi.
Kampanyanın minimum ve maksimum bakiye şartlarının karşılanması.
Hesabın belirtilen dijital kanal veya şube üzerinden açılması.
Örneğin uzun süredir aynı bankada vadesiz hesabın bulunabilir. Ancak belirlenen süre boyunca vadeli mevduat kullanmadıysan bankanın tanışma faizi kampanyasına uygun olabilirsin. Bu nedenle mevcut banka müşterisi olmak her zaman tanışma faizinden yararlanamayacağın anlamına gelmez.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları

 En yüksek tutar!
3 Ay vadeli ₺100.000'ye varan taksitli ek hesap
3 Ay vadeli ₺25.000'ye varan kredi
3 Ay vadeli ₺25.000'ye varan taksitli nakit avans
Tanışma faizi nasıl hesaplanır?
Tanışma faizi hesaplama işlemi, standart mevduat faiziyle aynı temel yönteme dayanır. Anapara, yıllık faiz oranı ve vade süresi kullanılarak brüt getiri hesaplanır.
Brüt faiz getirisi = Anapara × (Yıllık faiz oranı / 100) × (Vade gün sayısı / 365)
Örneğin 100.000 TL'yi yıllık %40 tanışma faiziyle 32 gün vadeli değerlendirdiğini düşünelim.
Anapara: 100.000 TL
Yıllık faiz oranı: %40
Vade: 32 gün
Brüt faiz getirisi: 3.506,85 TL
Stopaj (%17,5): 613,70 TL
Net faiz getirisi: 2.893,15 TL
Bu örnekte vade sonunda toplam 102.893,15 TL elde edersin. Hesaplama, tutarın tamamına faiz işletildiği ve oranının vade boyunca değişmediği varsayımıyla yapılmıştır. Stopaj için 2026 yılında altı aya kadar TL mevduata uygulanan oran esas alınmıştır. Vergi oranları zaman içinde değişebilir.
Faiz işletilmeyen bakiye getiriyi nasıl etkiler?
Bazı günlük faizli hesaplarda toplam paranın belirli bir bölümü vadesiz hesapta tutulur ve bu tutara faiz işletilmez. Örneğin 100.000 TL yatırdığın bir hesapta 20.000 TL'nin faiz dışı bırakıldığını düşünelim. Bu durumda yıllık %45 faiz oranı yalnızca kalan 80.000 TL'ye uygulanır.
Aynı para için daha düşük oranda faiz sunan ancak tutarın tamamına faiz işleten bir hesap, bazı koşullarda daha yüksek net kazanç sağlayabilir. Bu nedenle bankaların ilan ettiği faiz oranlarını karşılaştırırken faiz kazandıran gerçek bakiye tutarını da öğrenmelisin.
Tanışma faizi avantajlı mı?
Tanışma faizi, aynı bankanın standart mevduat oranından daha yüksek bir oran sunuyorsa belirli süre için ek faiz getirisi sağlayabilir. Ancak kampanya avantajının büyüklüğü, sunulan faiz farkına ve uygulanacak koşullara bağlıdır.
Örneğin 100.000 TL için 32 gün vadede yıllık %40 faiz ile %35 faiz arasındaki brüt kazanç farkı yaklaşık 438 TL'dir. Stopaj sonrası fark ise yaklaşık 362 TL olur. Dolayısıyla ilan edilen faiz oranında 5 puanlık fark bulunması, 32 günlük yatırımda anaparanın %5'i kadar ek kazanç elde edeceğin anlamına gelmez. Ayrıca Türkiye'de enflasyonun TL'nin satın alma gücü üzerindeki etkisini de unutmamalısın. Yüksek nominal faiz, her zaman pozitif reel getiri sağlamaz.
Tanışma faizi seçerken nelere dikkat edilmeli?
Tanışma faizi kampanyalarını karşılaştırırken yalnızca açıklanan oranı değil, hesabın toplam kazanç koşullarını değerlendirmek önemli. Özellikle şu noktaları kontrol edebilirsin:
Kampanya süresi: Avantajlı oranın kaç gün geçerli olduğunu öğren.
Devam faizi: Tanışma dönemi sona erdiğinde uygulanacak oranı kontrol et.
Minimum bakiye: Faiz kazanabilmek için gereken alt tutarı incele.
Faizsiz bakiye: Günlük hesaplarda paranın tamamına faiz işletilip işletilmediğini öğren.
Para çekme koşulları: Erken çekimin faiz getirisine etkisini kontrol et.
Stopaj: Brüt faiz yerine eline geçecek net kazancı karşılaştır.
Mevduat güvencesi: TMSF'nin kişi ve banka bazında belirlediği güncel sigorta limitini dikkate al.
TMSF kapsamında 2026 yılı için kişi başına, her bir bankada 1.200.000 TL'ye kadar olan uygun mevduat sigorta güvencesi altında bulunuyor. Bu sınır, aynı bankadaki hesapların toplamı açısından değerlendirilir.
Tanışma faizi bitince ne olur?
Tanışma faizi süresi sona erdiğinde banka hesabı genellikle kapanmaz. Bunun yerine bankanın standart mevduat faizi veya ilgili ürün için belirlediği devam oranı uygulanır.
Örneğin tanışma döneminde yıllık %40 faiz sunan bir hesap, kampanya sonrasında %30 oranına geçebilir. Ancak bu oranlar yalnızca örnektir; bankalar piyasa koşullarına göre faizlerini değiştirebilir. Bazı bankalar ek ürün kullanımı veya yeni para yatırılması gibi koşullarla devam döneminde de avantajlı faiz sunabilir.
Tanışma faizinin sona ermesi ile mevduat hesabının vadesinin dolması aynı şey değildir. Günlük hesaplarda kampanya bitse de hesap kullanılmaya devam edebilir. Vadeli hesaplarda ise vade sonundaki yenileme koşulları geçerli olur.
Tanışma faizi hakkında sıkça sorulan sorular
Tanışma faizi kaç gün geçerli?
Tanışma faizi kampanyalarının süresi bankaya ve hesap türüne göre değişir. Bazı bankalar 32 günlük vadelerde özel faiz sunarken bazıları 45, 60 veya 90 günlük hoş geldin dönemleri uygulayabilir.
Tanışma faizi sadece yeni müşterilere mi verilir?
Hayır. Bazı bankalar belirli bir süredir vadeli mevduat hesabı bulunmayan mevcut müşterilerine de tanışma faizi sunabilir. Uygunluk koşulları bankadan bankaya değişir.
Tanışma faizi her ay yenilenir mi?
Genellikle tanışma faizi belirli bir kampanya dönemine özeldir. Hesap yenilendiğinde aynı oranın devam edeceği garanti değildir. Bankanın güncel faiz koşulları uygulanabilir.
Tanışma faizinden tekrar yararlanılabilir mi?
Bazı bankalar, belirli bir süre vadeli hesap kullanmayan müşterilerini yeniden kampanya kapsamına alabilir. Ancak bazı ürünlerde hoş geldin faizinden yalnızca bir kez yararlanılabilir.
Tanışma faizinde para çekilebilir mi?
Günlük faizli hesaplarda para çekme işlemi genellikle daha esnektir. Belirli vadeli hesaplarda ise vade dolmadan para çekmek faiz kaybına neden olabilir. Kesin koşullar hesap sözleşmesine bağlıdır.
Tanışma faizi sabit mi?
Her zaman değil. Belirli vadeli mevduat hesaplarında açılışta belirlenen oran vade boyunca sabit kalabilir. Günlük faizli ürünlerde ise kampanya döneminde dahi oran değişikliği yapılabilir.
Yasal uyarı: Bu içerik genel bilgilendirme amacıyla hazırlanmıştır, yatırım tavsiyesi veya kişiye özel yatırım danışmanlığı niteliği taşımaz. Buradaki bilgiler senin mali durumuna, yatırım hedeflerine ve risk tercihlerine özel olarak hazırlanmadı. Mevduat faiz oranları, kampanya koşulları ve vergi uygulamaları zaman içinde değişebilir. Finansal kararlarını vermeden önce bankaların güncel koşullarını ve olası riskleri değerlendirmen önemli.

İrem Uğur
Finans dünyasını yakından takip eden İrem Uğur, edindiği birikimi Hesap'taki yazılarıyla okuyuculara aktarıyor; karmaşık ekonomi ve finans konularını herkes için sade, net ve anlaşılır kılmayı amaçlıyor.