Günlük mevduat faizi veren bankalar hangileri?
Birikimlerini enflasyon karşısında korumak istiyor ancak paranı standart 32 günlük vadeli hesaplara bağlayarak hareket alanını kısıtlamak istemiyor olabilirsin. Acil bir nakit ihtiyacın doğduğunda "vadem bozulacak, faizim yanacak" korkusu yaşamadan paranı değerlendirmenin en esnek yolu günlük mevduat hesaplarıdır.

İçeridekiler
Günlük mevduat faizi veren bankalar hangileri?
Birikimlerini enflasyon karşısında korumak istiyor ancak paranı standart 32 günlük vadeli hesaplara bağlayarak hareket alanını kısıtlamak istemiyor olabilirsin. Acil bir nakit ihtiyacın doğduğunda "vadem bozulacak, faizim yanacak" korkusu yaşamadan paranı değerlendirmenin en esnek yolu günlük mevduat hesaplarıdır.
Piyasada gecelik faiz olarak da bilinen bu sistem, paranı gün içinde özgürce kullanmana ve gün sonunda kalan bakiye üzerinden kazanç sağlamana imkan tanır. Peki, birikimlerin için en yüksek mevduat faizi veren bankalar hangileri ve bu hesapların arka planındaki çalışma mantığı nedir? Sadece bankaların vitrinindeki süslü oranlara aldanmadan, gerçek net kazancını nasıl hesaplayacağını ve piyasadaki popüler günlük faiz veren bankaların detaylarını birlikte inceleyelim.
Günlük vadeli hesap nedir, nasıl çalışır?
Günlük vadeli hesap, vadesiz hesabının sunduğu para çekme ve yatırma özgürlüğünü, vadeli hesabın faiz getirisiyle tek bir noktada birleştiren esnek bir bankacılık ürünüdür. Bankalar her günün sonunda (genellikle saat 17:00'den sonra) hesabında bulunan bakiye üzerinden faiz işleterek ertesi sabah bu kazancı ana parana ekler.
Bu sistemin en büyük avantajı vade sonunu bekleme zorunluluğunu ortadan kaldırmasıdır. Sabah saatlerinde kiranı ödeyebilir, faturalarını yatırabilir veya EFT yapabilirsin. Akşam mesai bitiminde hesabında kalan tutar otomatik olarak gecelik faiz kazanmaya devam eder. Yani paran sen uyurken bile senin için çalışır.
1 günlük faiz hesaplama nasıl yapılır?
İnternette gördüğün birçok formül sana sadece brüt faizi gösterir. Ancak bankanın sana vereceği brüt kazançtan devlet tarafından yasal stopaj (gelir vergisi) kesintisi yapılır. Cebine girecek gerçek parayı bulmak için şu adımları izlemelisin:
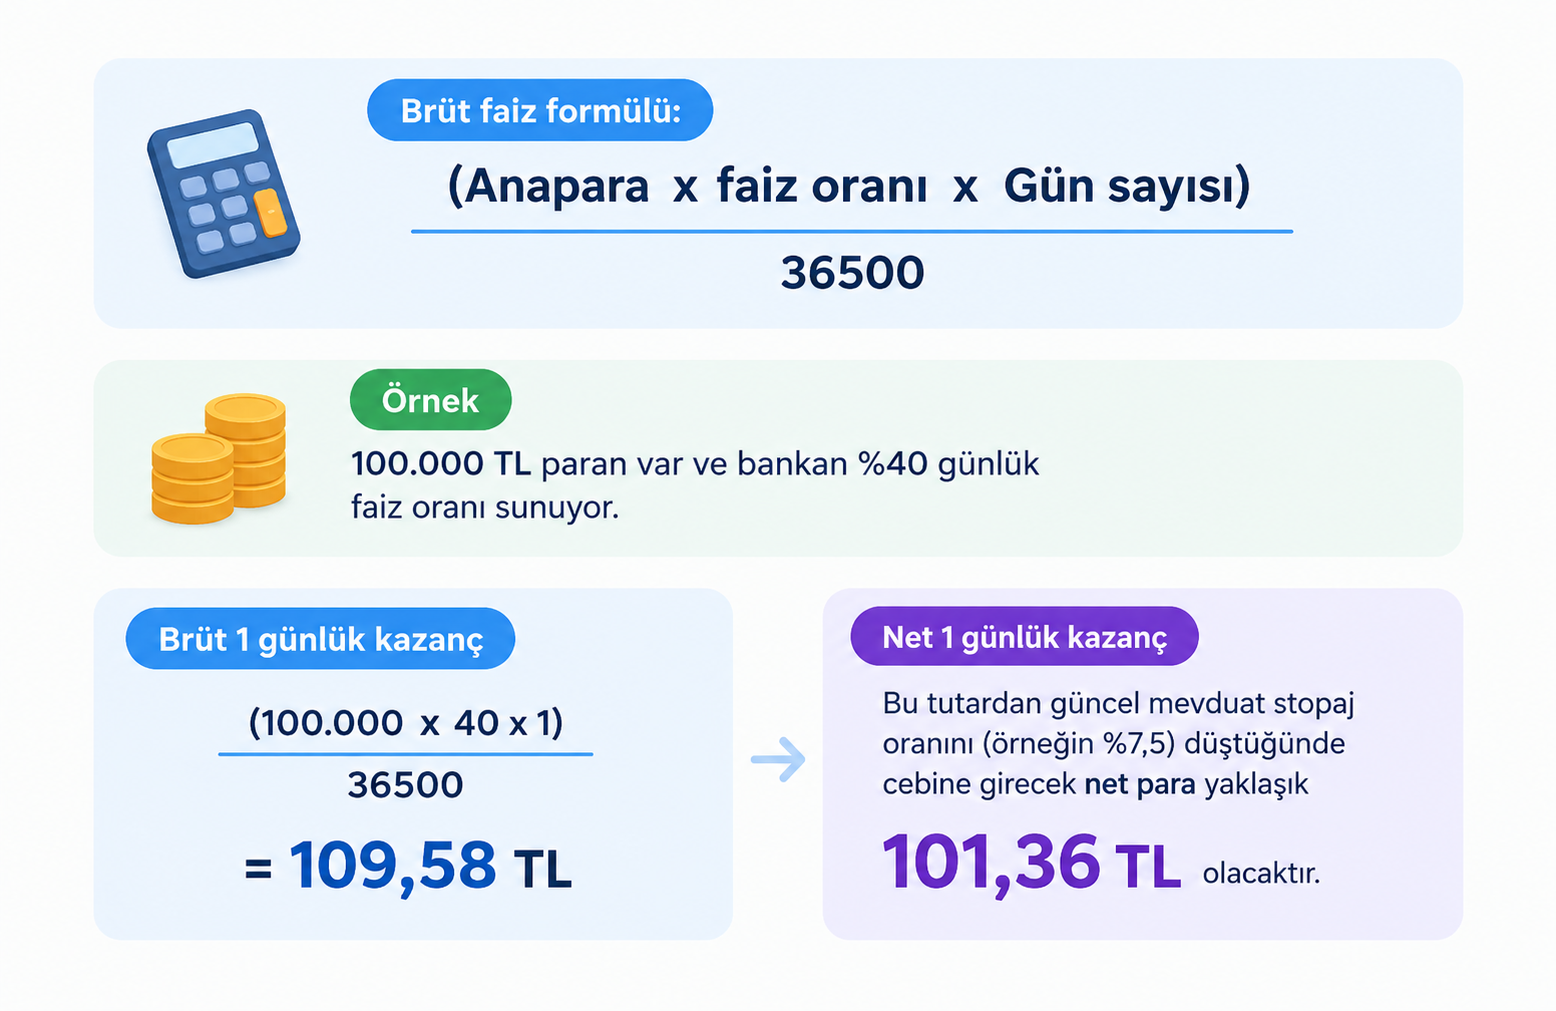
Farklı senaryolarla mevduat faizi hesaplaması yapmak istersen ilgili sayfamızdan devam edebilirsin.
En popüler günlük faiz veren bankalar
Piyasada günlük faiz veren bankalar, birikimlerini vadeye bağlamadan değerlendirmek isteyen müşterilere farklı hesap seçenekleri sunar. Faiz oranlarının yanı sıra hesabın açılış limiti, faiz işletilmeyen bakiye ve para çekme koşulları da bankadan bankaya değişebilir. Öne çıkan günlük faiz hesaplarının temel özelliklerini aşağıdaki tabloda karşılaştırabilirsin.
Banka | Hesap ismi | Bilinmesi gerekenler |
Günlük Kazandıran Hesap | Hesap açılış alt limiti 25.000 TL | |
Turuncu Hesap | Bakiyeye göre değişen faiz işletilmeyen alt limit bulunur | |
Birikim Hesabı | Minimum hesap açılış tutarı yok | |
Serbest Plus Hesap | Hesap açılış alt limiti 10.000 TL; bakiyenin %10'una faiz işletilmez | |
Sınırsız Hesap | Bakiyeye göre değişen faiz işletilmeyen alt limit bulunur |
İş Bankası Günlük Kazandıran Hesap
İş Bankası günlük faiz seçeneklerinden biri olan Günlük Kazandıran Hesap, birikimlerini vadeye bağlamadan değerlendirmene imkân tanır. Hesap açılışı için minimum 25.000 TL gerekir. Gün içinde hesabından para yatırabilir veya çekebilirsin. Faiz hesaplamasında ise bankanın belirlediği gün içi bakiye ve saat kuralları dikkate alınır.
ING Turuncu Hesap
Günlük yüksek faiz veren bankalar arasında yer alan ING, Turuncu Hesap ile birikimlerini günlük olarak değerlendirme imkânı sunar. Hesabındaki parayı ihtiyaç duyduğunda kullanabilirsin. Ancak toplam bakiyenin belirli bir bölümü faiz dışında tutulur. Faiz işletilmeyen alt limit, hesap bakiyesine göre değişir. Hoş geldin faizi gibi kampanyalı oranlar da dönemsel olarak farklılaşabilir.
Enpara Birikim Hesabı
Enpara Birikim Hesabı, minimum hesap açılış tutarı olmadan günlük faiz getirisi elde etmene imkan verir. Belirlenen işlem saatleri içinde hesabından para yatırıp çektiğinde geçmiş dönem faizini kaybetmeden kalan bakiyeni değerlendirmeye devam edebilirsin. Bu yönüyle parasına kolay erişmek isteyen kullanıcılar için esnek bir günlük faiz hesabıdır.
Akbank Serbest Plus Hesap
Akbank'ın güncel günlük faiz ürünlerinden biri Serbest Plus Hesap’tır. Daha önce sunulan Serbest Hesap yeni müşteri açılışına kapalıdır. Serbest Plus Hesap için minimum açılış tutarı 10.000 TL'dir. Hesaptaki toplam bakiyenin %10'luk bölümü faizsiz olarak tutulurken kalan tutar bankanın geçerli faiz oranı üzerinden değerlendirilir. Hesaptan para çekilebilir ancak hesabın minimum bakiye koşullarının korunması gerekir.
Yapı Kredi Sınırsız Hesap
Yapı Kredi'nin günlük faiz sağlayan güncel ürünlerinden biri Sınırsız Hesap’tır. Hesabındaki parayı ihtiyaç duyduğunda kullanabilir ve kalan bakiyeni değerlendirmeye devam edebilirsin. Bununla birlikte bakiyeye göre değişen bir faiz işletilmeyen alt limit uygulanır. Ayrıca belirli saatlerde yapılan para çekme veya transfer işlemleri, hesabın o günkü faiz kazancını etkileyebilir. Bu nedenle işlem saatlerini ve güncel hesap koşullarını kontrol etmek önemlidir.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları

3 Ay vadeli ₺50.000'ye varan kredi
3 Ay vadeli ₺50.000'ye varan taksitli avans hesap
Paranı günlük değerlendirirken nelere dikkat etmelisin?
Piyasada en yüksek faiz veren banka arayışına girmeden önce, finansal olarak kendini koruman gereken bazı kritik kurallar bulunur:
Hoş geldin faizi kısa sürelidir: Birçok banka vitrinde çok yüksek bir faiz oranı sunar ancak bu oran sadece ilk 30 veya 45 gün geçerlidir. Süre bittikten sonra faiz oranı standart seviyelere düşer. Kampanya sürelerini mutlaka kontrol etmelisin.
Reel getiri ve enflasyon: Bankanın sana sunduğu yıllık %40 faiz, enflasyonun %50 olduğu bir ekonomide paranı enflasyona karşı tam olarak korumaz. Alım gücünü kaybetmemek için tüm birikimini tek bir faiz aracına bağlamak yerine yatırım sepetini çeşitlendirmelisin.
Boşta kalan bakiye: Bazı hesaplar "vadesiz alt limit" adı altında hesabındaki paranın belli bir kısmına (örneğin 2.000 TL'sine) faiz işletmez. Sözleşmeyi okurken faiz işlemeyen boşta bakiye şartı olup olmadığına dikkat et.
Günlük faiz mi daha iyi, aylık mı diye merak ediyorsan ilgili yazımız da ilgini çekebilir.
Günlük Mevduat Faizi hakkında Sıkça Sorulan Sorular
En yüksek günlük faizi hangi banka veriyor?
En yüksek günlük faizi hangi banka veriyor sorusunun cevabı piyasa koşullarına ve merkez bankası politikalarına göre haftalık olarak bile değişebilir. Rekabetçi dijital bankalar (Enpara, CEPTETEB vb.) ve ING gibi hoş geldin faizi kampanyası yürüten bankalar genellikle en yüksek oranları sunar. İşlem yapmadan önce bankaların resmi sitelerindeki güncel oranları teyit etmelisin.
Hafta sonu günlük faiz işler mi?
Evet, günlük vadeli hesaplarda hafta sonu ve resmi tatillerde de paran faiz kazanmaya devam eder. Cuma günü mesai saati bitiminde (genellikle 17:00) hesabında bulunan bakiye, cuma, cumartesi ve pazar günleri olmak üzere toplam üç günlük gecelik faiz kazancını pazartesi sabahı hesabına yansıtır.
Dolara günlük faiz veren bankalar var mı?
Evet, dolara günlük faiz veren bankalar mevcuttur. İş Bankası, Akbank ve çeşitli dijital bankalar üzerinden USD veya EUR cinsinden de günlük kazandıran hesap açabilirsin. Ancak döviz hesaplarındaki yıllık faiz oranları, Türk lirası mevduatlarına kıyasla oldukça düşük seviyelerdedir ve uluslararası piyasa koşullarına göre belirlenir. Detaylı bilgi için vadeli döviz hesabı nedir konulu yazımıza göz atabilirsin.
Yasal bilgilendirme: Bu içerik tamamen okuyucuların bankacılık ürünleri ve mevduat mekanizmaları hakkında bilgi seviyesini artırmak amacıyla hazırlanmıştır. Metin içerisinde yer alan banka isimleri, faiz hesaplamaları ve hesap özellikleri genel bilgilendirme niteliğindedir ve hiçbir şekilde yatırım danışmanlığı kapsamında değerlendirilemez. Bankaların uyguladığı faiz oranları, alt limit şartları ve yasal stopaj oranları anlık olarak değişiklik gösterebilir. İşlem yapmadan önce ilgili bankanın güncel sözleşme koşullarını mutlaka incelemelisin.

Hülya Kırım
Finans dünyasına duyduğu ilgi ve birikimini Hesap'ta okuyucularla paylaşarak, finansal konuları anlaşılır ve erişilebilir kılmayı hedeflemektedir.