Kredi kartında kullanılabilir limit nedir?
Kredi kartı ekstrende veya mobil bankacılık uygulamanda gördüğün kullanılabilir limit, kartınla o anda yapabileceğin harcamalar için kalan tutarı ifade eder. Örneğin toplam limiti 50.000 TL olan bir kartla 10.000 TL'lik alışveriş yaptığında, başka bir işlem yoksa kullanılabilir limitin yaklaşık 40.000 TL'ye düşer.

İçeridekiler
Kredi kartında kullanılabilir limit nedir?
Kredi kartı ekstrende veya mobil bankacılık uygulamanda gördüğün kullanılabilir limit, kartınla o anda yapabileceğin harcamalar için kalan tutarı ifade eder. Örneğin toplam limiti 50.000 TL olan bir kartla 10.000 TL'lik alışveriş yaptığında, başka bir işlem yoksa kullanılabilir limitin yaklaşık 40.000 TL'ye düşer.
Kullanılabilir limit hesabını yalnızca ekstreye yansımış alışverişler belirlemez. Taksitli işlemlerin henüz vadesi gelmemiş tutarları, provizyonda bekleyen harcamalar, nakit işlemleri ve hesaba yansımış bazı ücret veya faizler de kullanılabilir limitini etkileyebilir. Borç ödemelerin ise bankanın sistemine yansıdıkça limitini yeniden artırır. Yeni bir kredi kartı başvurusu yapmadan önce, kullanılabilir limitin hakkında detayları bu yazımızdan öğrenebilirsin.
Müşteri limiti ve kart limiti arasındaki fark nedir?
Bazı bankalar kredi kartlarını müşteri limiti adı verilen ortak bir limit yapısı altında yönetir. Ancak müşteri limiti ve kart limiti arasındaki ilişkinin uygulaması bankadan bankaya değişebilir. Genel olarak:
Müşteri limiti: Bankanın aynı müşteri için tanımladığı kredi kartı kullanım tavanını ifade eder.
Kart limiti: Belirli bir kredi kartı için tanımlanan limittir.
Kullanılabilir limit: Harcamalar, borçlar ve bekleyen işlemler sonrasında kullanabileceğin kalan tutardır.
Bu nedenle “müşteri limiti bütün kartlara önceden paylaştırılır” veya “kart limitlerinin toplamı müşteri limitini hiçbir zaman geçemez” şeklinde her banka için geçerli tek bir kural yoktur. Örneğin İş Bankası'nın sisteminde kredi kartlarının tanımlı limitlerinin toplamı müşteri limitinden yüksek olabilir. Ancak kartların toplam kullanımı müşteri limitini aşamaz. Bu yapı başka bir bankada farklı şekilde uygulanabilir.
Kavram | Ne ifade eder? |
Müşteri limiti | Aynı bankadaki kredi kartlarının toplam kullanımını sınırlandıran çatı limit olabilir. |
Kart limiti | Belirli bir kredi kartına tanımlanan limittir. |
Kullanılabilir limit | Mevcut işlemlerden sonra harcayabileceğin kalan tutardır. |
Bu nedenle mobil uygulamadaki müşteri limiti, kart limiti ve kullanılabilir limit tutarlarının birbirinden farklı olması normaldir.
Kredi kartı kullanılabilir limit neden düşer?
Yeni bir alışveriş yapmadığını düşünsen bile kullanılabilir limitinde değişiklik görebilirsin. Bunun birkaç yaygın nedeni vardır:
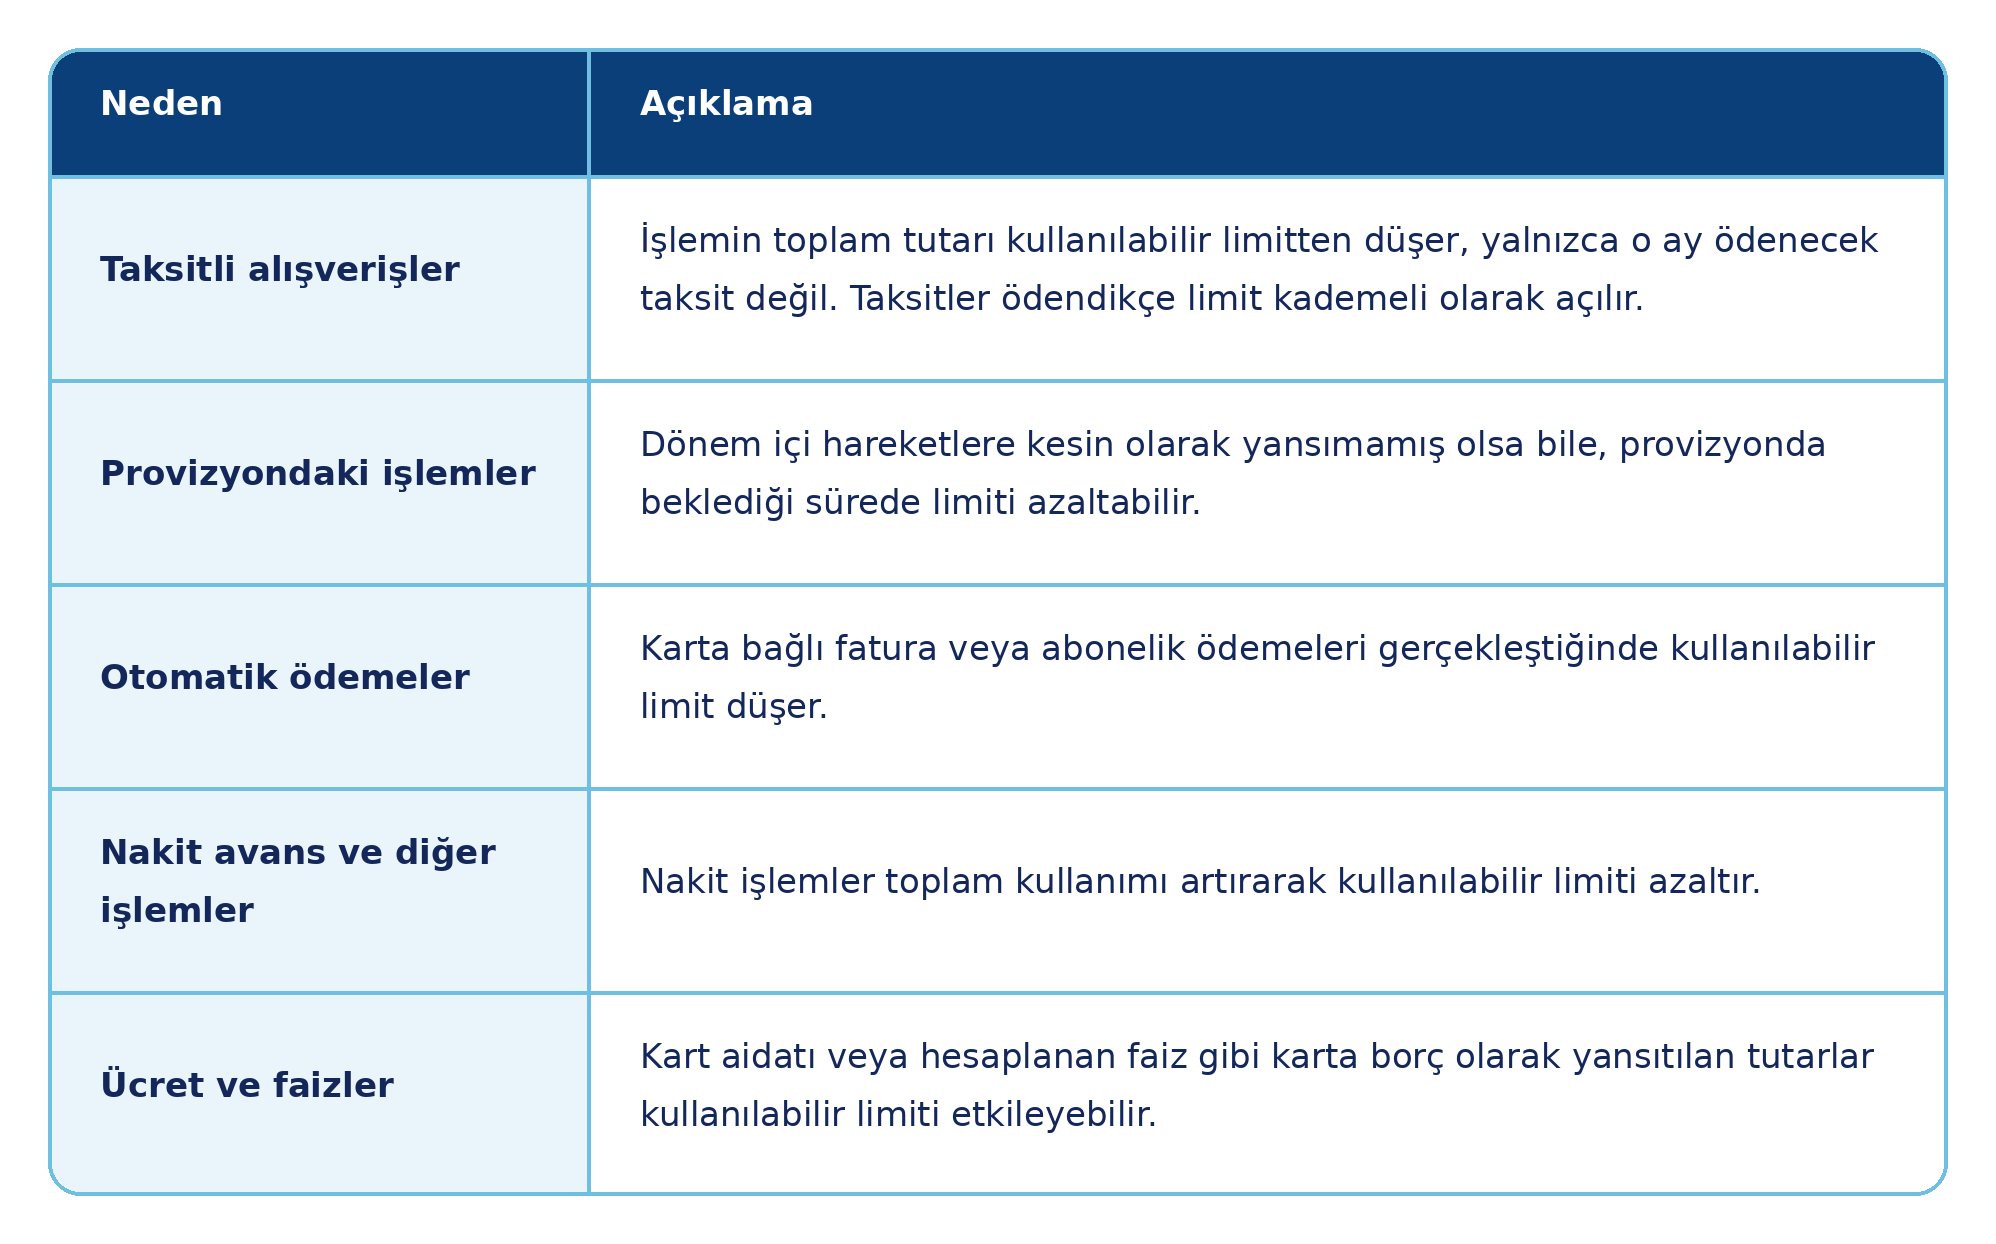
Taksitli bir alışverişte toplam harcama tutarının kart limitinden düşülmesi kredi kartı mevzuatında da düzenlenen bir uygulamadır. Örneğin 60.000 TL limitli kartınla 24.000 TL'lik ürünü 6 taksitle aldığında ilk ay yalnızca 4.000 TL limit kullanmış sayılmazsın. İşlem yapıldığında kullanılabilir limitin yaklaşık 36.000 TL'ye iner. Borcu ödedikçe limit yeniden açılır.
Asgari ödeme yapılınca faiz nasıl işler?
Burada akdi faiz ve gecikme faizi ayrımını doğru yapmak gerekir. Dönem borcunun tamamını son ödeme tarihine kadar ödersen alışveriş borcuna faiz uygulanmaz. Son ödeme tarihine kadar asgari ödeme tutarını veya daha fazlasını ödediğin ancak dönem borcunun tamamını kapatmadığın durumda, kalan alışveriş borcuna akdi faiz uygulanır.
Asgari tutarın da altında ödeme yaparsan ödenmeyen asgari tutar için son ödeme tarihinden itibaren gecikme faizi, kalan borcun diğer kısmı için ise akdi faiz gündeme gelir. Bu nedenle “sadece asgariyi ödedim, gecikme faizi işler” demek tek başına doğru değildir.
Kullanılabilir limit eksi (-) ne demek?
Kullanılabilir limitinin örneğin -350 TL görünmesi, kart veya müşteri limiti kapsamında kullanılabilecek tutarın işlemler nedeniyle aşılmış olduğunu gösterebilir. Bu durum, kişinin BDDK tarafından belirlenen gelir bazlı toplam kredi kartı limitini mutlaka aştığı anlamına gelmez. Eksi kullanılabilir limite neden olabilecek durumlar arasında:
Önceden verilen bir provizyonun sonradan daha yüksek tutarla kesinleşmesi,
Yabancı para işlemlerinde kur farkı oluşması,
Kart limitine yakınken ücret veya faiz yansıtılması,
İşlemin bankaya gecikmeli ulaşması,
Kart limitinin banka tarafından azaltılması gibi durumlar bulunabilir.
Kredi kartında limit aşımı mevzuatta belirli şartlara bağlıdır. Bu nedenle bazı bankalarda görülen limit aşımını “bankanın sana otomatik olarak %10 veya %20 ekstra kredi verdiği” şeklinde değerlendirmek doğru değildir.
Kullanılabilir limitin eksiye düştüyse öncelikle mobil bankacılıktan dönem içi işlemleri, bekleyen provizyonları ve kartına yansıtılan ücretleri kontrol etmelisin. Borç ödemesi bankanın sistemine yansıdığında kullanılabilir limitin de buna göre güncellenir.
Kredi Kartı Limiti Hakkında Sıkça Sorulan Sorular
Kredi kartı kullanılabilir limit nasıl artırılır?
Toplam kart limitini değiştirmeden kullanılabilir limitini artırmanın en temel yolu mevcut kredi kartı borcunu ödemektir. Örneğin 50.000 TL limitli kartının 35.000 TL'sini kullandıysan yaklaşık 15.000 TL kullanılabilir limitin kalır. Karta 10.000 TL ödeme bankanın sistemine işlendiğinde kullanılabilir limitin de buna göre artar. Farklı senaryolar için kredi kartı limit hesaplama işlemini Hesap üzerinden gerçekleştirebilirsin.
Ödemenin limite yansıma süresi ödeme yaptığın kanal ve bankanın işlem sürecine göre değişebileceği için “ödediğin tutar her durumda saniyesinde açılır” demek doğru değildir. Kartının toplam limitini yükseltmek istiyorsan ayrıca bankana limit artış talebi iletebilirsin.
2026 BDDK düzenlemesine göre yeni kart ve limit artışlarında tüm bankalardaki toplam kredi kartı azami limitinin belirlenmesinde bankaca teyit edilen aylık veya yıllık ortalama gelir dikkate alınır. İlk kredi kartı sahipliği yılında genel sınır aylık ortalama net gelirin 2 katı, sonraki yıllarda ise 4 katıdır. Banka bu yasal tavanın altında daha düşük bir limit de belirleyebilir.
Kullanılabilir müşteri limiti nasıl kullanılır?
Kullanılabilir müşteri limiti, bankanın sistemine göre aynı bankadaki kredi kartlarının toplam kullanım kapasitesindeki boşluğu gösterebilir. Ancak bu tutarın mevcut kartlara nasıl yansıtıldığı bankadan bankaya değişir. Bu nedenle kullanılabilir müşteri limitini mutlaka “kartlara dağıtılmayı bekleyen para” gibi düşünmemelisin.
Örneğin bir bankada 100.000 TL müşteri limitin ve toplam 40.000 TL kart kullanımın varsa 60.000 TL kullanılabilir müşteri limiti görülebilir. Belirli bir kartla bu tutarın ne kadarını kullanabileceğin ise o kartın limiti ve bankanın limit yapısına bağlıdır.
Kredi kartı kullanılabilir limit neden sıfırlanır?
Kullanılabilir limitin 0 TL görünmesinin en basit nedeni kart limitinin tamamının kullanılmış olmasıdır. Bunun dışında:
Taksitli alışverişlerin kalan tutarları,
Provizyondaki işlemler,
Nakit işlemleri,
Karta yansıtılan ücret ve faizler,
Bankanın kart limitini düşürmesi de kullanılabilir limitin sıfırlanmasına neden olabilir.
Ödeme gecikmesi nedeniyle kartın kullanıma kapatılması da mümkün olmakla birlikte, son ödeme tarihini bir kez geçirmen her bankada otomatik olarak kullanılabilir limitin 0 TL'ye ineceği anlamına gelmez.
Mevzuata göre bir takvim yılı içinde asgari ödeme tutarının toplam üç kez ödenmemesi halinde kredi kartı nakit kullanımına; üst üste üç kez ödenmemesi halinde ise nakit kullanımı ile mal ve hizmet alımına kapatılır. Bu kartların limitleri de dönem borcunun tamamı ödenene kadar artırılamaz.
Provizyondaki işlem kullanılabilir limiti etkiler mi?
Evet. Bir kart işlemi henüz ekstrene kesinleşmiş harcama olarak yansımamış olsa bile provizyon verildiği anda kullanılabilir limitini azaltabilir.
Örneğin 20.000 TL kullanılabilir limitin varken 5.000 TL'lik internet alışverişi yaptıysan işlem bir süre “bekleyen provizyon” olarak görünse bile kullanılabilir limitin yaklaşık 15.000 TL'ye düşebilir.
İşlem iptal edilirse veya provizyon kaldırılırsa tutar bankanın işlem sürecine göre yeniden kullanılabilir limite döner.
Kredi kartı borcunu ödedim ama kullanılabilir limit neden artmadı?
Ödemenin kart hesabına henüz işlenmemiş olması, bekleyen provizyonlar veya karta yeni yansıtılan işlemler nedeniyle kullanılabilir limit hemen yükselmeyebilir. Örneğin 5.000 TL ödeme yaparken aynı anda 3.000 TL'lik bekleyen işlem kesinleşmişse kullanılabilir limitinde yalnızca 2.000 TL'lik net değişim görebilirsin.
Ödemenin hesaba geçtiğinden emin olduğun halde limitin güncellenmiyorsa bankanın mobil uygulamasındaki dönem içi işlemleri ve provizyonları kontrol edebilir veya bankayla iletişime geçebilirsin.
Kart limiti ile kullanılabilir limit neden farklı?
Kart limiti, bankanın karta tanımladığı toplam harcama kapasitesidir. Kullanılabilir limit ise bu kapasitenin mevcut işlemlerden sonra kalan bölümüdür. Örneğin kart limitin 80.000 TL, toplam kullanımın ve bekleyen işlemlerin 30.000 TL ise kullanılabilir limitin yaklaşık 50.000 TL olur. Bu nedenle kart limitinin 80.000 TL görünmesi o anda 80.000 TL daha harcayabileceğin anlamına gelmez.
Kaynakça: Banka Kartları ve Kredi Kartları Kanununa İlişkin Düzenlemeler

İrem Uğur
Finans dünyasını yakından takip eden İrem Uğur, edindiği birikimi Hesap'taki yazılarıyla okuyuculara aktarıyor; karmaşık ekonomi ve finans konularını herkes için sade, net ve anlaşılır kılmayı amaçlıyor.