İhtiyaç kredisiyle en fazla ne kadar nakit çekebilirsin?
Acil nakit ihtiyacın olduğunda veya büyük bir harcama planladığında bireysel ihtiyaç kredisi seçeneklerini değerlendirebilirsin. Ancak bankaların sana vereceği kredi tutarı herkes için aynı değildir. İhtiyaç kredilerinde herkese uygulanacak sabit bir TL üst limiti veya “maaşın 10 katı kadar kredi çekebilirsin” şeklinde genel bir BDDK kuralı bulunmaz.

İçeridekiler
İhtiyaç kredisiyle en fazla ne kadar nakit çekebilirsin?
Acil nakit ihtiyacın olduğunda veya büyük bir harcama planladığında bireysel ihtiyaç kredisi seçeneklerini değerlendirebilirsin. Ancak bankaların sana vereceği kredi tutarı herkes için aynı değildir. İhtiyaç kredilerinde herkese uygulanacak sabit bir TL üst limiti veya “maaşın 10 katı kadar kredi çekebilirsin” şeklinde genel bir BDDK kuralı bulunmaz.
Kullanabileceğin kredi tutarını banka; belgelenebilir gelirini, mevcut borçlarını, kredi geçmişini ve kendi risk politikalarını dikkate alarak belirler. BDDK ise kredi tutarına göre uygulanabilecek azami vadeyi sınırlar. Mevcut gelirine ve borç durumuna göre yasal olarak ne kadar kredi çekebilirim diye düşünüyorsan, azami vadelerin BDDK kurallarıyla net bir şekilde çizildiğini bilmelisin.
İhtiyaç kredisi en fazla ne kadar çekilebilir?
BDDK'nın bireysel ihtiyaç kredileri için belirlediği, herkes açısından geçerli “en fazla şu kadar TL kredi kullanılabilir” şeklinde sabit bir anapara tavanı bulunmaz. Bu nedenle teorik olarak bir bankadan 100.000 TL, 500.000 TL veya daha yüksek tutarda ihtiyaç kredisi talep edebilirsin. Ancak bankanın bu tutarı onaylayıp onaylamayacağı kişisel kredi değerlendirmene bağlıdır. Banka başvuruda genel olarak:
Belgelenebilir gelirini,
Mevcut ihtiyaç, taşıt ve konut kredilerini,
Kredi kartı borçlarını,
Kredili mevduat hesabı gibi diğer borçlarını,
Kredi notunu ve ödeme geçmişini,
Banka içi kredi skorunu,
Talep edilen kredi tutarını ve vadeyi değerlendirebilir.
Bu nedenle aynı maaşı alan iki kişiye farklı kredi limitleri çıkabilir.
2026 ihtiyaç kredisi vade sınırları
İhtiyaç kredilerinde kredi tutarı yükseldikçe uygulanabilecek azami vade kısalır. 2026 yılında geçerli BDDK sınırları şöyledir:
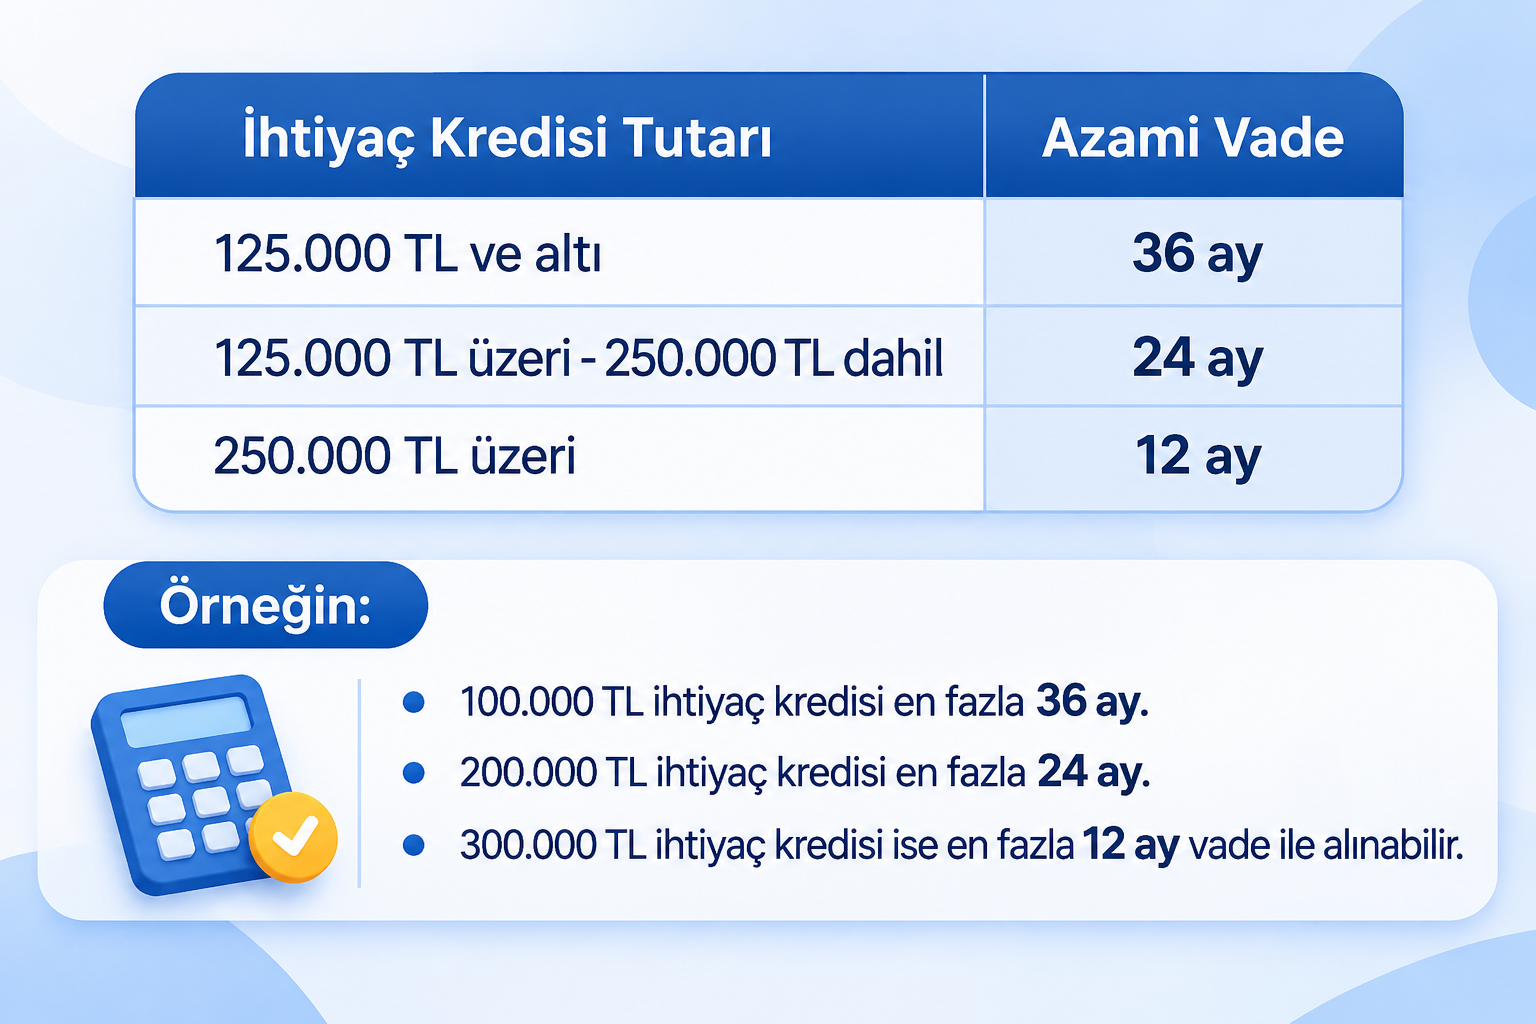
Bunlar azami yasal vadeleri gösterir. Banka daha kısa vade uygulayabilir. Yüksek tutarlı kredilerde vadenin 12 aya düşmesi aylık taksiti artırdığı için bankanın ödeme kapasitesi değerlendirmesinde daha yüksek gelir gerekebilir.
İhtiyaç kredisi için bankaların kendi üst limiti olabilir mi?
Evet. BDDK tarafından herkes için belirlenmiş tek bir ihtiyaç kredisi tavanı bulunmasa da bankalar:
Dijital başvuru kanalı,
Şube başvurusu,
Müşteri risk profili,
Gelir seviyesi,
Teminat durumu gibi kriterlere göre kendi kredi limitlerini belirleyebilir.
Örneğin bir banka mobil uygulamadan belirli bir tutara kadar kredi başvurusu kabul edip daha yüksek tutarlar için şubeye yönlendirebilir. Yüksek tutarlı kredilerde banka müşteri özelinde kefil veya farklı bir teminat talep edebilir.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları

24 Ay vadeli ₺200.000’ye varan kredi
3 Ay vadeli ₺100.000'ye varan taksitli ek hesap
3 Ay vadeli ₺25.000’ye varan taksitli nakit avans
Maaşa göre ne kadar ihtiyaç kredisi çekilebilir?
“Maaşın kaç katı kredi çekilir?” sorusunun herkes için geçerli tek bir cevabı yoktur. İhtiyaç kredilerinde:
Maaşın 10 katı,
Maaşın 15 katı,
Maaşın 20 katı
şeklinde BDDK tarafından belirlenmiş sabit bir kredi çarpanı bulunmaz. Aynı şekilde bütün bankalar için geçerli “aylık kredi taksitleri net gelirin %50'sini geçemez” şeklinde genel bir BDDK sınırı da yoktur. Bankalar müşterinin ödeme kapasitesini değerlendirirken borç/gelir oranı kullanabilir ve kendi iç politikalarında belirli eşikler uygulayabilir. Bu oran bankadan bankaya değişebilir.
Örneğin bazı bankalar toplam aylık kredi ödemelerinin gelirin yaklaşık yarısını aşmamasını tercih edebilirken başka bir banka farklı bir değerlendirme modeli kullanabilir. Bu nedenle aylık 80.000 TL geliri olan herkesin otomatik olarak 40.000 TL taksit hakkına sahip olduğunu söylemek doğru değildir.
Maaşına göre kredi tutarı nasıl hesaplanır?
Kesin kredi limitini banka belirler ancak yaklaşık ödeme kapasitesini değerlendirirken şu mantığı kullanabilirsin:
Belgelenebilir aylık gelirini belirle.
Mevcut kredi ve diğer düzenli borç ödemelerini hesapla.
Bankanın sana uygun gördüğü aylık taksit kapasitesini öğren.
Kredi tutarına göre uygulanabilecek azami vadeyi dikkate al.
Güncel faiz oranına göre aylık taksiti hesapla.
Örneğin 200.000 TL ihtiyaç kredisi için azami vade 24 ay olduğundan, bankanın ödeme kapasitesi değerlendirmesinde bu kredinin 24 aylık taksiti esas alınır. 300.000 TL kredi için ise azami vade 12 aya düştüğü için aylık taksit çok daha yüksek olacaktır. Bu nedenle maaşa göre çekilebilecek kredi tutarı yalnızca gelire değil, ihtiyaç kredisi faiz oranı ve yasal vade sınırına da bağlıdır.
Mevcut borçlar çekebileceğin kredi tutarını etkiler mi?
Evet. Bankalar yeni kredi başvurusunu değerlendirirken diğer bankalardaki ve kendi bankalarındaki mevcut borçlarını dikkate alabilir. Örneğin:
Devam eden ihtiyaç kredisi,
Taşıt kredisi,
Konut kredisi,
Kredi kartı borcu,
Kredili mevduat hesabı gibi faktörler ödeme kapasiteni etkileyebilir.
Borçlarını azaltman bankanın değerlendirdiği toplam borçluluk seviyesini düşürebilir ancak bunun kredi limitini belirli bir tutarda artıracağının garantisi yoktur.
İhtiyaç kredisi ile ilgili sıkça sorulan sorular
Maaşın kaç katı kredi çekilir?
İhtiyaç kredilerinde herkes için geçerli sabit bir maaş çarpanı bulunmaz. Bir banka sana maaşının birkaç katı kredi verirken başka bir banka daha yüksek veya düşük tutar onaylayabilir.
Tüketici kredisi üst limiti var mı?
BDDK tarafından bütün tüketicilere uygulanan sabit bir ihtiyaç kredisi anapara tavanı bulunmaz. Bankalar kendi kredi politikalarına göre müşteri bazında azami kredi tutarı belirler. BDDK'nın temel sınırlaması ise kredi tutarına göre uygulanabilecek 36, 24 ve 12 aylık azami vadelerdir. Detaylı bilgi için ihtiyaç kredisinde vade sınırı ne kadar konulu yazımıza göz atabilirsin.
Mevcut kredi kartı borcu kredi limitini düşürür mü?
Yüksek kredi kartı borcu ve yüksek limit kullanım oranı bankanın ödeme kapasitesi ve risk değerlendirmesini etkileyebilir. Kart borcunu azaltmak toplam borçluluk seviyeni düşürebilir ancak “karttan 50.000 TL borç kapatırsan ihtiyaç kredisi limitin 50.000 TL artar” şeklinde bire bir çalışan bir sistem yoktur.
Ek gelir kredi limitini artırır mı?
Bankanın kabul ettiği ve belgelendirebildiğin ek gelirler kredi değerlendirmesine dahil edilebilir. Bunlar bankaya göre:
Kira geliri,
Emekli aylığı,
Serbest meslek geliri,
Faiz veya yatırım geliri,
Çiftçilik geliri gibi kaynaklardan oluşabilir.
Ek gelirin bulunması kredinin mutlaka onaylanacağı veya kredi limitinin belirli bir miktarda artacağı anlamına gelmez.
Kredi onay limitini artırmak için ne yapabilirsin?
Bankanın sana sunduğu kredi tutarını doğrudan artırmanın garantili bir yöntemi yoktur. Ancak:
Mevcut borçlarını azaltabilir,
Belgelenebilir gelir bilgilerini güncelleyebilir,
Düzenli ödeme geçmişini koruyabilir,
Bankanın kabul ettiği ek gelirlerini belgeleyebilir,
Talep ettiğin kredi tutarını veya vadeyi yeniden değerlendirebilirsin.
Kaynakça:

İrem Uğur
Finans dünyasını yakından takip eden İrem Uğur, edindiği birikimi Hesap'taki yazılarıyla okuyuculara aktarıyor; karmaşık ekonomi ve finans konularını herkes için sade, net ve anlaşılır kılmayı amaçlıyor.