Masrafsız ihtiyaç kredisi nasıl çekilir?
Acil nakit ihtiyacın için ihtiyaç kredisi kullandığında, kredi tahsis ücreti alınan bir üründe hesabına başvurduğun tutarın tamamı geçmeyebilir. Banka, mevzuatta izin verilen sınırlar içinde kredi tahsis ücreti ve bu ücrete bağlı vergileri kredi tutarından tahsil edebilir.

İçeridekiler
Masrafsız ihtiyaç kredisi nasıl çekilir?
Acil nakit ihtiyacın için ihtiyaç kredisi kullandığında, kredi tahsis ücreti alınan bir üründe hesabına başvurduğun tutarın tamamı geçmeyebilir. Banka, mevzuatta izin verilen sınırlar içinde kredi tahsis ücreti ve bu ücrete bağlı vergileri kredi tutarından tahsil edebilir.
Masrafsız ihtiyaç kredilerinde ise kredi tahsis ücreti alınmadığı için bu kalem kredi tutarından düşülmez. Ancak masrafsız olması kredinin faizsiz olduğu veya hiçbir ek maliyet içermediği anlamına gelmez.
Peki, masrafsız kredi gerçekten daha avantajlı mı ve hangi bankalar bu tür ürünler sunuyor? Dosya masrafsız kredi seçeneklerini değerlendirirken dikkat etmen gereken noktaları senin için inceledik.
Nakit ihtiyacın varsa Hesap ile bankaların ihtiyaç kredisi faiz oranlarını karşılaştırıp en avantajlı teklifi bulabilirsin.
Masrafsız ihtiyaç kredisi nedir?
Masrafsız ihtiyaç kredisi, bankanın veya finans kuruluşunun kredi kullandırırken kredi tahsis ücreti almadığı ihtiyaç kredisidir. Halk arasında "dosya masrafı" olarak bilinen kredi tahsis ücreti için TCMB düzenlemelerine göre tüketici kredilerinde kredi anaparasının en fazla binde 5'i (%0,5) oranında ücret alınabilir. Örneğin standart şartlarda 200.000 TL ihtiyaç kredisi için:
Azami kredi tahsis ücreti: 1.000 TL
%15 BSMV: 150 TL
Toplam: 1.150 TL olabilir.
Masrafsız kredi seçeneğinde kredi tahsis ücreti 0 TL olduğu için bu kalem tahsil edilmez. Ancak masrafsız kredi ile faizsiz kredi aynı şey değildir. Masrafsız kredi yalnızca tahsis ücretinin alınmadığını ifade eder. Krediye:
Faiz,
Faiz üzerinden vergiler,
Tercih edilirse sigorta primi,
Sözleşmede ve mevzuatta izin verilen diğer kalemler uygulanabilir.
Masrafsız kredi veren bankalar hangileri?
2026 itibarıyla bazı bankalar sürekli ürün yapısında tahsis ücreti almazken bazı bankalar dönemsel kampanyalar kapsamında masrafsız kredi sunabiliyor. Bazı güncel teklifler:
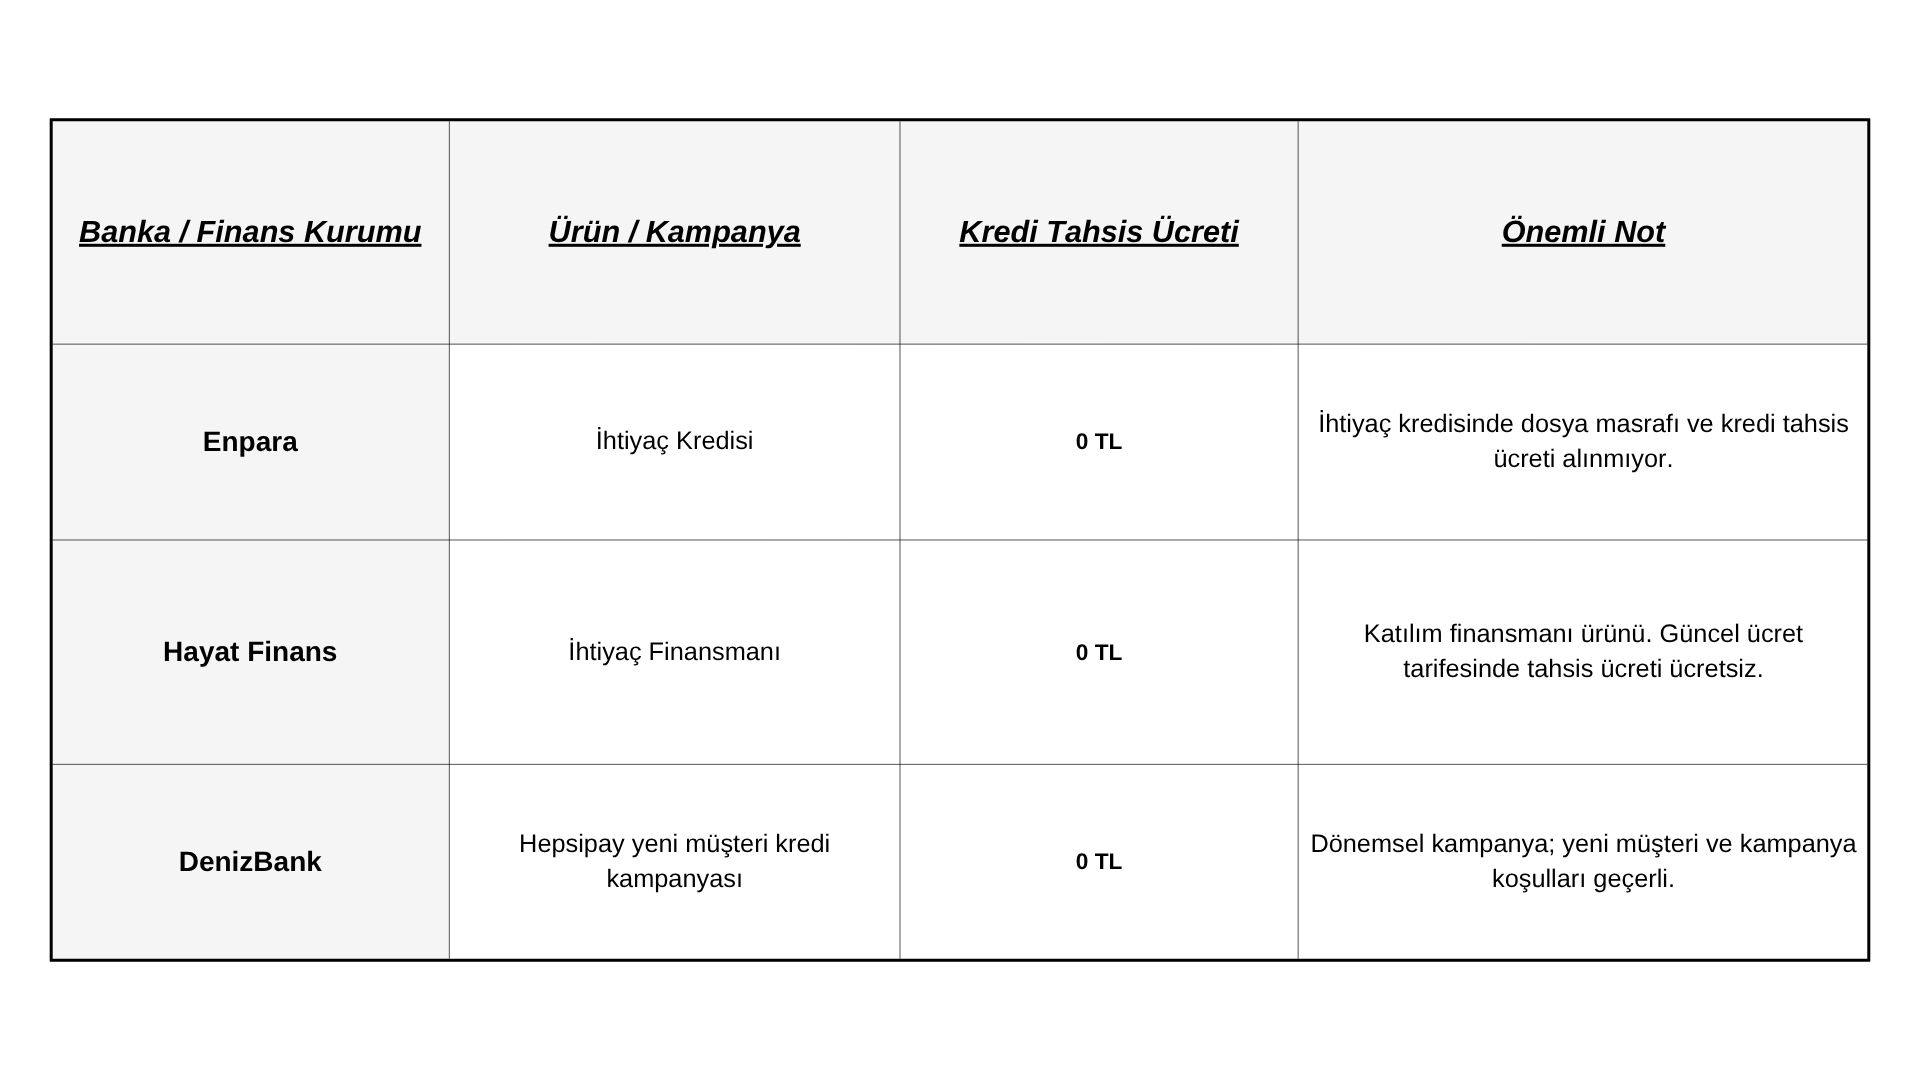
Burada önemli bir ayrım vardır. Enpara gibi bazı kurumlarda masrafsızlık ürünün genel yapısının parçasıyken, DenizBank örneğindeki gibi bazı seçenekler yalnızca belirli tarihlerde ve kampanya şartlarıyla sunulabilir. Bu nedenle kredi başvurusu yapmadan önce güncel ürün sayfasında “kredi tahsis ücreti”, “dosya masrafı” veya “ücretler” bölümünü kontrol etmelisin. Detaylı bilgi için kredi masrafları nelerdir konulu yazımıza göz at.
Dosya masrafsız kredi nasıl çekilir?
Masrafsız kredi bulmak için şu yöntemleri kullanabilirsin:
Tahsis ücreti almayan bankaları karşılaştır: Bazı bankalar ihtiyaç kredilerinde sürekli olarak 0 TL tahsis ücreti uygulayabilir.
Yeni müşteri kampanyalarını kontrol et: Bankalar yeni müşterilere dönemsel olarak tahsis ücreti olmayan veya %0 faizli kredi kampanyaları sunabilir.
Dijital kredi tekliflerini incele: Mobil veya internet bankacılığında sana özel masrafsız kampanya bulunabilir. Ancak dijital kredi olması tek başına tahsis ücretinin sıfır olduğu anlamına gelmez.
Maaş müşterisi tekliflerini kontrol et: Bankan sana özel masrafsız kredi teklifi sunabilir ancak maaş müşterilerinin tamamına tahsis ücretinin sıfırlanması şeklinde genel bir uygulama yoktur.
Toplam geri ödemeyi karşılaştır: Yalnızca tahsis ücretine değil, faiz ve diğer maliyetlere de bak.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları

1 Ay vadeli ₺30.000'ye varan ek hesap
3 Ay vadeli ₺25.000’ye varan nakit avans
Masrafsız kredi çekerken nelere dikkat etmelisin?
Masrafsız ifadesi kredinin toplam maliyetinin düşük olduğu anlamına gelmeyebilir. Başvuru yapmadan önce özellikle şu noktalara bakmalısın:
Faiz oranı ve toplam geri ödeme
Tahsis ücreti olmayan bir kredi her zaman daha ucuz olmayabilir. Örneğin bir bankanın masrafsız kredisinde aylık faiz oranı diğer bankanın tahsis ücretli kredisinden biraz daha yüksekse, özellikle uzun vadede faiz farkı ödemediğin dosya masrafından çok daha yüksek olabilir. Bu nedenle yalnızca tahsis ücreti 0 TL” ifadesine bakma. Şunları birlikte karşılaştır:
Aylık faiz oranı,
Aylık taksit,
Toplam geri ödeme,
Yıllık maliyet oranı,
Varsa sigorta primi.
Hayat sigortası
Masrafsız kredi yalnızca tahsis ücretinin alınmadığını ifade eder. Kredi kapsamında ayrıca sigortalı veya sigortasız teklif sunulabilir. Tüketici kredilerinde açık talebin olmadan kredi bağlantılı sigorta yaptırılamaz. Banka sigortalı kredi seçeneği sunabilir ancak sigortasız kredi teklifini de sunması gerekir.
Ayrıca krediyle uyumlu bir sigorta poliçesini başka bir sigorta şirketinden yaptırıp bankaya sunman da mümkün olabilir. Sigortalı ve sigortasız kredi seçeneklerinin faiz oranları farklı olabileceği için yalnızca sigorta primine değil, iki teklifin toplam maliyetine bakmalısın.
Masrafsız kredi herkese çıkar mı?
Hayır. Kredinin tahsis ücretinin olmaması kredi başvurusunun otomatik olarak onaylanacağı anlamına gelmez. Banka kredi başvurusunda:
Belgelenebilir gelirini,
Kredi notunu,
Mevcut kredi ve kredi kartı borçlarını,
Ödeme geçmişini,
Banka içi risk skorunu,
Talep ettiğin kredi tutarını ve vadeyi değerlendirebilir.
Kredi notun uygun görünse bile banka kendi risk politikası nedeniyle başvurunu reddedebilir veya talep ettiğinden daha düşük tutar teklif edebilir.
Masrafsız kredide sigorta kesilir mi?
Masrafsız kredi, kredi tahsis ücretinin alınmadığı anlamına gelir. Sigorta ise ayrı bir üründür. Bankanın sigortalı kredi teklifini kabul edersen hayat sigortası primi ayrıca tahsil edilebilir. Bu durumda tahsis ücreti 0 TL olsa bile hesabına geçen net para kredi tutarından düşük olabilir.
Ancak kredi bağlantılı sigorta açık talebin olmadan zorunlu tutulamaz. Bankanın sigortasız kredi seçeneğini de sunması gerekir.
Masrafsız kredi ile faizsiz kredi aynı mı?
Hayır.
Masrafsız kredi: Kredi tahsis ücreti alınmaz ancak faiz uygulanabilir.
Faizsiz kredi: Kampanya kapsamında kredi faiz oranı %0 olabilir.
Bir kredi hem faizsiz hem masrafsız olabilir ancak bu iki kavram aynı şeyi ifade etmez. Örneğin yeni müşteri kampanyasında %0 faiz ve 0 TL tahsis ücreti birlikte sunulabilir. Kampanyanın sigorta veya başka koşulları bulunup bulunmadığını ayrıca kontrol etmelisin.
Masrafsız kredi gerçekten daha avantajlı mı?
Her zaman değil. Tahsis ücreti toplam kredi maliyetinin yalnızca bir bölümüdür. Özellikle yüksek tutarlı ve uzun vadeli kredilerde faiz maliyeti tahsis ücretinden çok daha büyük olabilir. Bu nedenle masrafsız kredi ile standart krediyi karşılaştırırken toplam geri ödeme tutarını ve yıllık maliyet oranını esas almalısın.
Masrafsız kredide hesabıma kredi tutarının tamamı yatar mı?
Tahsis ücreti alınmıyorsa bu kalem kredi tutarından düşülmez. Örneğin 100.000 TL masrafsız kredi kullandığında 500 TL tahsis ücreti ve buna bağlı BSMV kesintisi yapılmaz. Ancak isteğinle hayat sigortası yaptırdıysan sigorta priminin tahsil şekline göre hesabına geçen net tutar değişebilir.
Dijital ihtiyaç kredileri masrafsız mı?
Her zaman değil. Bir kredinin mobil uygulamadan veya internet bankacılığından kullanılması tahsis ücretinin otomatik olarak sıfır olduğu anlamına gelmez.
Bazı bankalar dijital kredilerde de yasal sınırlar dahilinde %0,5'e kadar kredi tahsis ücreti alabilir. Bu nedenle başvuru ekranındaki ücret ve maliyet bilgilerini kontrol etmelisin.
Daha önce ödediğim kredi dosya masrafını geri alabilir miyim?
Kredi tahsis ücretinin kredi anaparasının binde 5'ini aşmaması, tek başına her durumda iade hakkı bulunmadığı anlamına gelir. Tahsis ücreti mevzuata uygun şekilde bildirilmiş ve gerekli onay süreçleriyle tahsil edilmişse yalnızca dosya masrafı olduğu gerekçesiyle iade hakkı doğmaz. Ancak:
Binde 5 sınırının üzerinde ücret alınmışsa,
Mevzuatta izin verilmeyen başka isimlerle ek ücret tahsil edilmişse,
Ücret gerekli bilgilendirme ve onay olmadan alınmışsa; fazla veya mevzuata aykırı tahsilat için iade talep edebilirsin.
Uyuşmazlığın çözülmemesi halinde Tüketici Hakem Heyeti veya uyuşmazlık tutarına göre ilgili hukuki başvuru yollarını kullanabilirsin.
Kaynakça: BANKALARCA TİCARİ MÜŞTERİLERDEN ALINABİLECEK ÜCRETLERE İLİŞKİN USUL VE ESASLAR HAKKINDA TEBLİĞ

Hülya Kırım
Finans dünyasına duyduğu ilgi ve birikimini Hesap'ta okuyucularla paylaşarak, finansal konuları anlaşılır ve erişilebilir kılmayı hedeflemektedir.