Kredi ön onayı ne demek?
Cep telefonuna bankadan gelen "50.000 TL ön onaylı krediniz hazır" mesajı veya başvuru ekranında gördüğün "Kredi başvurunuzun ön değerlendirmesi olumludur" uyarısı, kredinin kesin olarak hesabına yatacağı anlamına gelmez.

İçeridekiler
Kredi ön onayı ne demek?
Cep telefonuna bankadan gelen "50.000 TL ön onaylı krediniz hazır" mesajı veya başvuru ekranında gördüğün "Kredi başvurunuzun ön değerlendirmesi olumludur" uyarısı, kredinin kesin olarak hesabına yatacağı anlamına gelmez.
Kredi ön onayı, bankanın elindeki müşteri bilgileri, kredi geçmişi, mevcut borçlar, gelir bilgileri ve kendi risk kriterleri üzerinden yaptığı ilk değerlendirmedir. Banka bu değerlendirme sonucunda sana belirli bir tutara kadar kredi teklif edebilir ancak nihai kredi kararı daha sonra değişebilir.
Bankaların "ön onay", "ön değerlendirme", "hazır kredi" veya "kişiye özel kredi limiti" gibi ifadeleri aynı anlama gelmeyebilir. Bu nedenle gördüğün teklifin şartlarını ayrıca kontrol etmelisin.
Ön onaylı kredi nedir ve kredi onay süreci nasıl işler?
Ön onaylı kredi, bankanın mevcut müşteri verileri veya kredi başvurusu sırasında elde ettiği bilgiler üzerinden sana kredi kullandırma ihtimalini değerlendirmesi sonucu oluşturduğu potansiyel kredi teklifidir. Banka bu aşamada:
Kredi geçmişini,
Mevcut kredi ve kredi kartı borçlarını,
Ödeme alışkanlıklarını,
Findeks Kredi Notu gibi KKB verilerini,
Bankadaki hesap ve müşteri geçmişini,
Gelir ve borçluluk durumunu,
Kendi kredi tahsis ve risk kriterlerini değerlendirebilir.
Findeks Kredi Notu bu değerlendirmede kullanılabilecek kriterlerden biridir ancak kredi kararını Findeks veya KKB vermez. Nihai kredi tahsis kararı bankaya aittir. Bankaların gözünde finansal sağlığını merak ediyorsan, ücretsiz kredi notu öğrenme uygulamamızı kullanabilirsin.
Ön onay ve kesin onay arasındaki fark
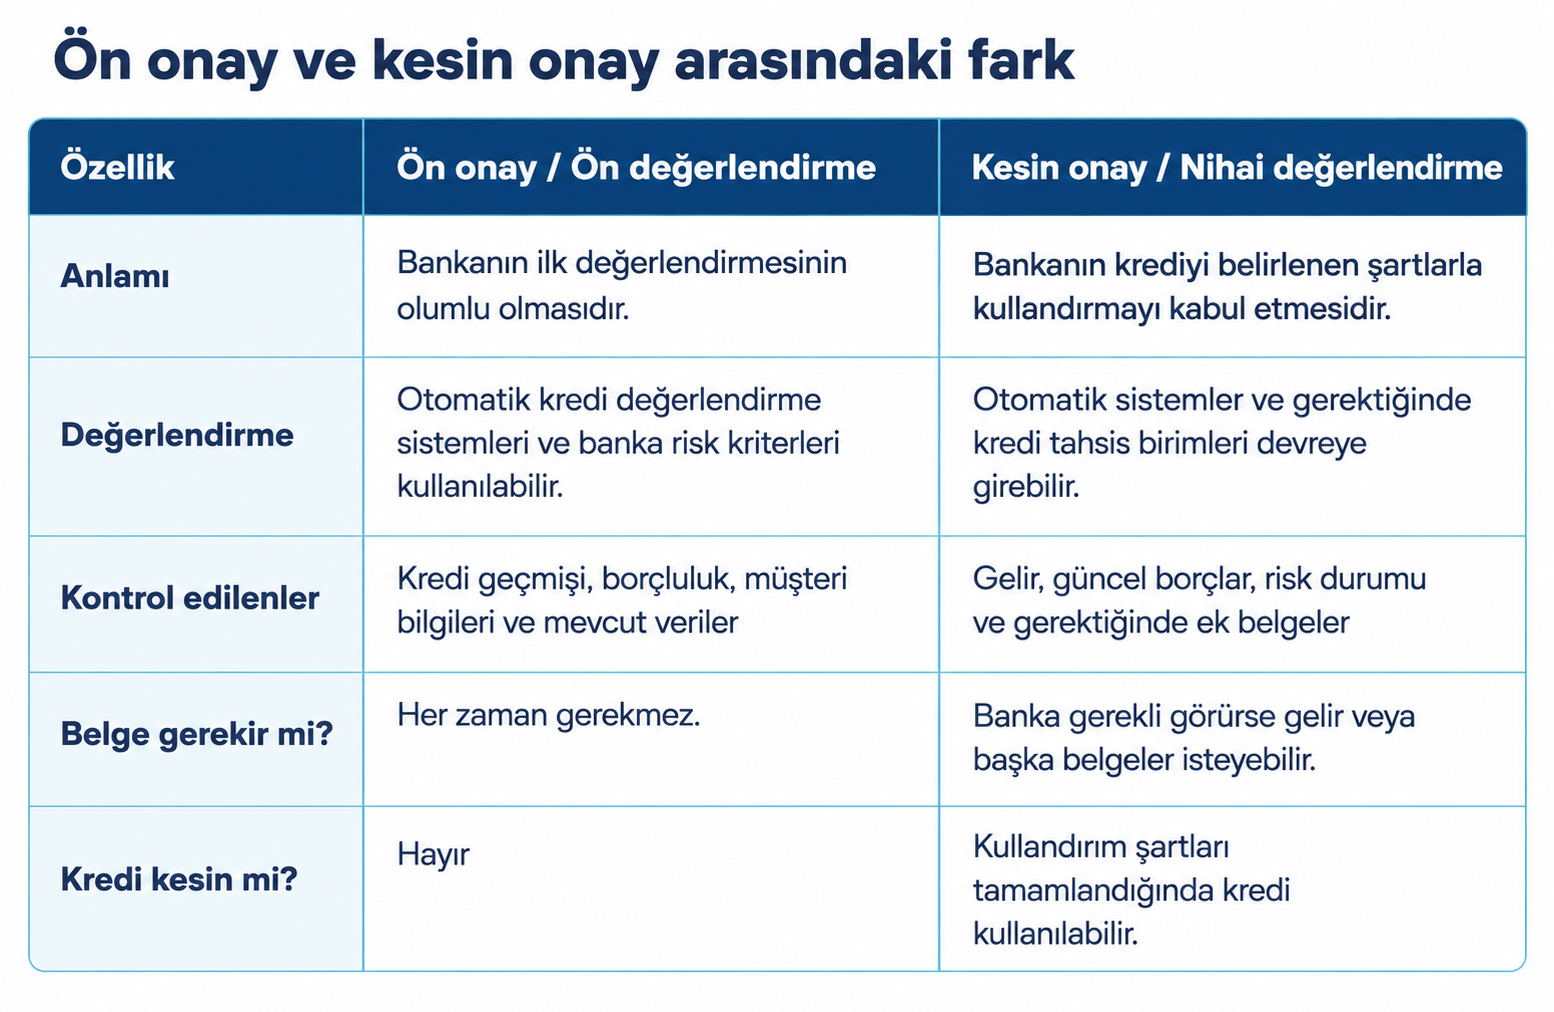
Bazı dijital kredilerde ön değerlendirme ve nihai değerlendirme birkaç dakika içinde tamamlanabilir. Bazı başvurularda ise banka ek bilgi veya belge isteyebilir.
"Kredi başvurunuzun ön değerlendirmesi olumludur" ne demek?
Bu mesaj, bankanın yaptığı ilk değerlendirmede kredi başvurunu doğrudan reddetmediğini gösterir. Ancak bu mesaj:
Kredi notunun kesin olarak yeterli olduğu,
Yasal takip kaydının bulunmadığı,
Talep ettiğin tutarın tamamını alacağın,
Kredinin kesin olarak onaylandığı anlamına gelmez.
Banka nihai değerlendirmede gelirini, güncel borç durumunu veya diğer risk kriterlerini yeniden kontrol edebilir. Bazı bankalar senden maaş bordrosu, gelir belgesi veya başka belgeler isteyebilir. Detaylı bilgi için ihtiyaç kredisi için gerekli belgeler konulu yazımıza göz at. Mevcut müşterilerde banka ihtiyaç duyduğu bilgilerin önemli bir bölümüne zaten sahipse ek belge gerekmeyebilir.
Ön onay verilen kredi kesin çıkar mı?
Hayır. Ön onay verilen kredinin kesin olarak çıkacağının garantisi yoktur. Ön onay sonrasında kredinin reddedilmesine veya teklif edilen tutarın düşmesine yol açabilecek başlıca nedenler şunlardır:
Gelir ve borçluluk durumunun yeterli bulunmaması: Banka, belgelenebilir gelirinin ve mevcut borçlarının talep ettiğin kredinin geri ödemesi için yeterli olmadığını değerlendirebilir.
Gelir veya çalışma durumunun değişmesi: İş değişikliği, gelir kaybı veya bankaya bildirilen bilgilerle güncel bilgiler arasında fark bulunması değerlendirmeyi etkileyebilir.
Yeni borçlanma: Ön onaydan sonra yeni kredi veya başka bir kredili ürün kullanırsan güncel borçluluk durumun değişebilir. Banka bunun sonucunda kredi tutarını azaltabilir veya başvuruyu reddedebilir.
Başvuru bilgilerinde uyumsuzluk: Beyan edilen gelir, kimlik veya diğer bilgilerin doğrulanamaması kredi sonucunu değiştirebilir.
Bankanın risk politikası: Kredi notun uygun görünse bile banka kendi iç skorlama sistemi sonucunda kredi vermemeye karar verebilir.
İhtiyaç kredilerinde herkes için geçerli "aylık kredi taksiti net gelirin %50'sini geçemez" şeklinde genel bir BDDK sınırı bulunmaz. Bankalar ödeme kapasitesini gelir, mevcut borçlar ve kendi risk politikaları üzerinden değerlendirir. Aynı şekilde bütün bankalarda geçerli 3 veya 6 aylık SGK çalışma şartı da bulunmaz. Banka çalışma süresi ve gelir istikrarını kendi kredi politikasına göre değerlendirebilir.
Ön Onaylı Kredi Hakkın Sıkça Sorulan Sorular
Genel müdürlük kredi onayı ne kadar sürer?
Kredi başvurusunun "genel müdürlükte", "değerlendirmede" veya "incelemede" görünmesi her zaman bir çalışanın fiziksel olarak genel müdürlükte dosyanı incelediği anlamına gelmez. Bankaların kredi değerlendirme süreçlerinin önemli bir bölümü otomatik sistemler üzerinden yürütülebilir.
Piyasadaki banka uygulamalarına bakıldığında standart ihtiyaç kredilerinde manuel veya ek değerlendirme gereken başvurular genellikle aynı gün ile 3 iş günü içinde sonuçlanabilir. Dijital ve otomatik değerlendirilen kredilerde sonuç birkaç dakika içinde alınabilirken, ek belge veya ayrıntılı inceleme gereken başvurularda süreç birkaç iş gününü bulabilir ve bazı durumlarda daha da uzayabilir.
Konut kredisi gibi ekspertiz ve ek belge gerektiren ürünlerde ise değerlendirme süresi standart ihtiyaç kredisine göre daha uzun olabilir. Bu süreler bankadan bankaya, talep edilen kredi tutarına ve başvuru sahibinin finansal durumuna göre değiştiği için kesin bir onay süresi olarak değerlendirilmemelidir.
Kredi onay mesajı ne zaman gelir?
Kredi değerlendirmesi tamamlandığında banka sonucu:
Mobil uygulama,
SMS,
İnternet bankacılığı,
E-posta gibi kanallardan bildirebilir.
Dijital kredi sistemleri mesai saatleri dışında da otomatik sonuç üretebilir. Manuel değerlendirme gereken işlemlerde ise sonuç süresi bankanın çalışma düzenine göre değişebilir. Bu nedenle kredi sonucu için herkes açısından geçerli sabit bir saat veya süre bulunmaz.
Ön onaylı veya onaylanan kredi teklifi ne kadar süre geçerli?
Kredi teklifinin geçerlilik süresi bankaya ve kampanyaya göre değişir. Mobil uygulamada, SMS'te veya kredi teklifinde belirtilen son kullanım tarihini kontrol etmelisin. Süre dolduğunda banka kredi tutarını, faiz oranını veya diğer koşulları yeniden değerlendirebilir.
Kredi teklifinin geçerlilik süresini tüketici kredisindeki cayma hakkıyla karıştırmamalısın. Tüketici kredisi sözleşmesi kurulduktan sonra tüketicinin genel olarak 14 gün içinde gerekçe göstermeden cayma hakkı bulunur. Bu süre, "onaylanan krediyi 14 gün içinde kullanman gerekir" anlamına gelmez.
Ön onaylı kredi limiti ne demek?
Ön onaylı kredi limiti, bankanın başvuru öncesinde veya ilk değerlendirme sonucunda sana sunabileceği potansiyel kredi tutarıdır. Örneğin mobil uygulamada "150.000 TL'ye kadar ön onaylı krediniz hazır." uyarısı görebilirsin.
Bu, bankanın sana kesin olarak 150.000 TL kredi vereceği anlamına gelmez. Nihai değerlendirmede daha düşük tutar teklif edilebilir veya kredi başvurusu reddedilebilir.
Onaylanan kredi tutarı ne demek?
Onaylanan kredi tutarı, bankanın yaptığı değerlendirme sonucunda kullandırmayı kabul ettiği kredi miktarıdır. Örneğin 150.000 TL kredi talep etmiş olabilirsin ancak banka gelir, mevcut borç ve risk değerlendirmesi sonucunda sana 100.000 TL kredi teklif edebilir. Bu durumda onaylanan kredi tutarın 100.000 TL olur.
Ön onaylı kredi kullanmazsam ne olur?
Ön onaylı kredi teklifini kullanmak zorunda değilsin. Bankanın sana kredi teklifi sunması tek başına kredi borcu oluşturmaz. Kredi sözleşmesini onaylayıp kredi kullandırımını tamamlamadığın sürece kredi borcu başlamaz. Teklifin geçerlilik süresi sona ererse banka daha sonra yeni faiz oranı, tutar veya koşullarla farklı bir teklif sunabilir.
Ön onaylı kredi neden reddedilir?
Ön onaydan sonra:
Gelirinin yetersiz bulunması,
Mevcut borçlarının yüksek olması,
Yeni bir kredi kullanman,
Beyan edilen bilgilerin doğrulanamaması,
Bankanın güncel risk değerlendirmesinin değişmesi gibi nedenlerle kredi reddedilebilir.
Bu nedenle ön onayı kesin kredi garantisi olarak değerlendirmemelisin.
Kredi başvurusu değerlendirmede ne demek?
"Kredi başvurusu değerlendirmede" uyarısı, bankanın başvurun hakkında henüz nihai karar vermediğini gösterir. Banka bu aşamada:
Kredi geçmişini,
Gelir bilgilerini,
Mevcut borçlarını,
Banka içi kredi skorunu,
Gerekli görülürse ek belgeleri inceleyebilir.
Değerlendirme tamamlandığında başvurun onaylanabilir, reddedilebilir veya talep ettiğinden daha düşük bir kredi tutarı teklif edilebilir.
Kredi tahsis ne demek?
Kredi tahsis, bankanın kredi başvurusunu risk ve ödeme kapasitesi açısından değerlendirerek kredinin verilip verilmeyeceğine, verilecekse hangi tutar ve koşullarla kullandırılacağına karar verdiği süreci ifade eder. Kredi tahsis işlemleri bankanın otomatik sistemleri veya gerektiğinde ilgili kredi birimleri tarafından yürütülebilir.
KKB onaylı kredi ne demek?
KKB kredi başvurularına onay veren bir kurum değildir. Kredi Kayıt Bürosu (KKB), bankacılık ve kredi geçmişiyle ilgili verilerin oluşturulması ve paylaşılmasında rol oynar. Findeks Kredi Notu ve Risk Raporu da bu altyapı üzerinden sunulan hizmetler arasındadır.
Bankalar kredi değerlendirmelerinde KKB ve Findeks verilerinden yararlanabilir ancak nihai kredi tahsis kararı her zaman bankaya aittir. Bu nedenle "KKB onaylı kredi" ifadesini resmi bir kredi onay statüsü olarak değerlendirmemelisin.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları

3 Ay vadeli faizsiz ₺25.000'ye varan taksitli nakit avans
6 Ay vadeli faizsiz ₺50.000'ye varan kredi

Hülya Kırım
Finans dünyasına duyduğu ilgi ve birikimini Hesap'ta okuyucularla paylaşarak, finansal konuları anlaşılır ve erişilebilir kılmayı hedeflemektedir.