Devlet destekli kredi nedir, kimler başvurabilir?
İş kurmak, tarımsal üretim yapmak veya mevcut işletmeni büyütmek istiyorsan standart ticari kredilerin yanında devlet destekli finansman seçeneklerinden de yararlanabilirsin.

İçeridekiler
Devlet destekli kredi nedir, kimler başvurabilir?
İş kurmak, tarımsal üretim yapmak veya mevcut işletmeni büyütmek istiyorsan standart ticari kredilerin yanında devlet destekli finansman seçeneklerinden de yararlanabilirsin.
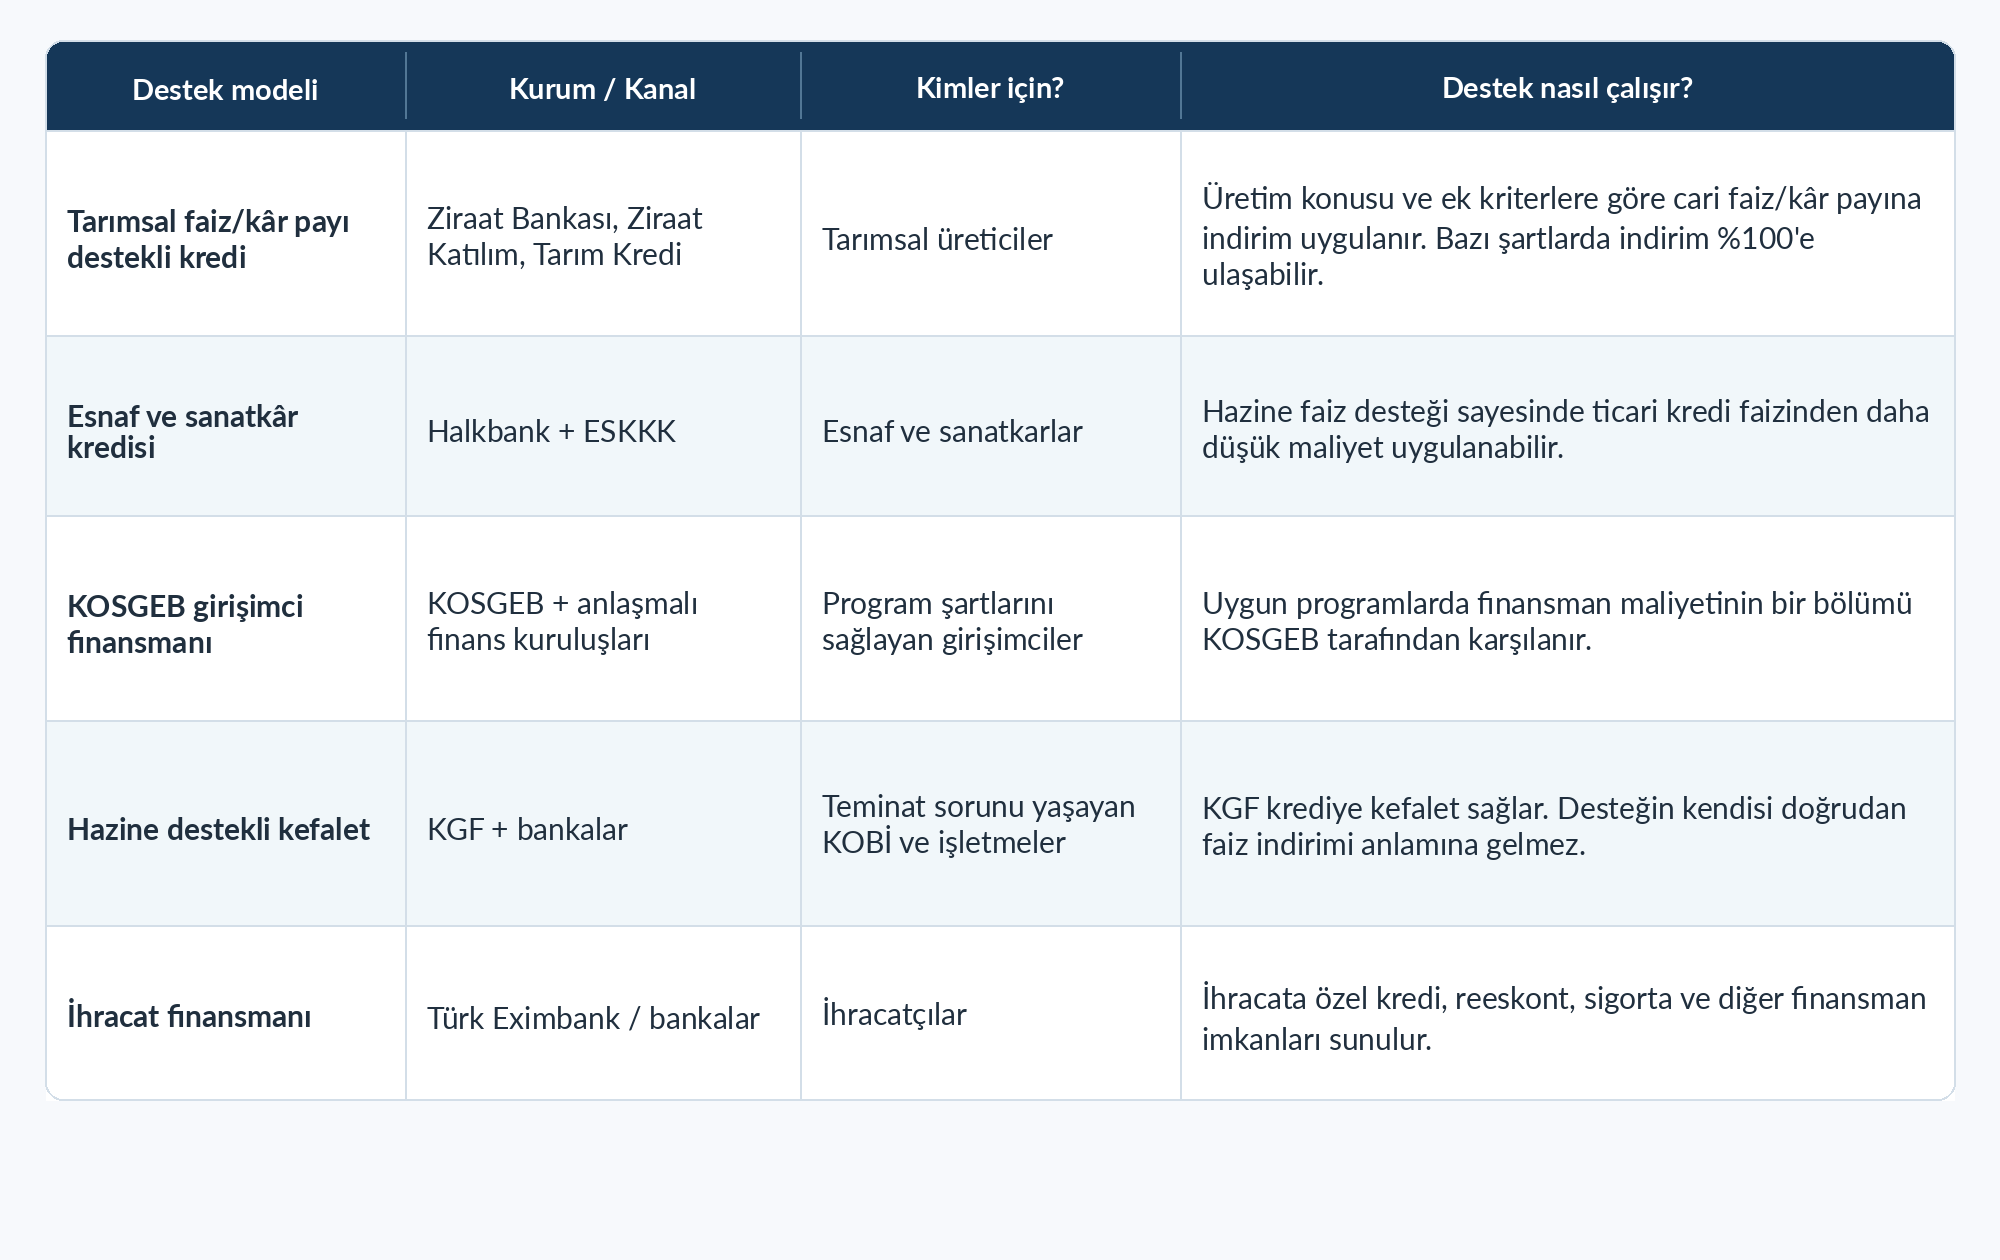
Devlet destekli kredi tek bir kredi ürünü değildir. Ziraat Bankası üzerinden kullandırılan tarımsal faiz indirimli krediler, Halkbank'ın esnaf kredileri, KOSGEB finansman destekleri ve KGF'nin Hazine destekli kefaletleri farklı çalışma modellerine sahiptir.
Bu nedenle başvurmadan önce hangi desteğin sana uygun olduğunu ve devlet desteğinin faiz indirimi, finansman maliyeti desteği veya kefalet şeklinde mi sağlandığını bilmelisin. Eğer devlet destekli krediler sana uygun değilse, KOBİ kredileri işletmene daha uygun olabilir.
Devlet destekli kredi nedir, kimler yararlanabilir?
Devlet destekli kredi; kamu kurumlarının belirli sektörleri, yatırımları veya girişimci gruplarını desteklemek amacıyla kredi maliyetini azaltması ya da krediye erişimi kolaylaştırmasıdır. Destek her programda aynı şekilde uygulanmaz. Örneğin:
Faiz veya kar payı indirimi: Kredinin faiz/kâr payının belirli bölümü kamu desteğiyle karşılanır.
Finansman maliyeti desteği: Kullanılan kredinin faiz veya kâr payı maliyetinin belirli bir bölümü desteklenir.
Kefalet desteği: Teminatı yetersiz işletmenin bankadan kredi kullanabilmesi için KGF gibi kuruluşlar kefalet sağlar.
Geri ödemeli veya geri ödemesiz destek: KOSGEB gibi kurumlar belirli projelere doğrudan destek verebilir.
Bu nedenle "devlet destekli" ifadesi kredinin mutlaka faizsiz olduğu anlamına gelmez. Devlet destekli finansman programlarının büyük bölümü üretim, ticaret, girişimcilik ve ihracata yöneliktir. Başlıca yararlanabilecek gruplar şunlardır:
Esnaf ve sanatkarlar: Esnaf ve sanatkâr siciline kayıtlı işletmeler.
Çiftçi ve tarımsal üreticiler: Faaliyet alanına göre ÇKS veya ilgili tarımsal kayıt sistemlerine kayıtlı üreticiler.
KOBİ'ler: KOSGEB ve diğer destek programlarının işletme kriterlerini sağlayan işletmeler. Detaylı bilgi için KOSGEB nedir konulu yazımıza göz at.
Girişimciler: Yeni iş kuran veya desteklenen alanlarda işletmesini geliştiren girişimciler.
Kadın ve genç girişimciler: Bazı programlarda ek limit veya finansman desteğinden yararlanabilen gruplar.
İhracatçılar: Türk Eximbank ve diğer ihracat finansmanı programlarının şartlarını karşılayan işletmeler.
Maaşlı çalışanların ev, otomobil, tatil veya kişisel tüketim amacıyla başvurabileceği sürekli ve herkese açık tek bir "devlet kredisi" ise bulunmaz. Sosyal konut veya belirli hedef gruplara yönelik bireysel kredi kampanyaları dönemsel olarak ayrıca uygulanabilir.
2026 devlet destekli kredi türleri nelerdir?
2026 yılında başvurabileceğin başlıca devlet destekli finansman modelleri birbirinden farklıdır:
Ziraat Bankası devlet destekli tarım kredileri
Ziraat Bankası ve ilgili tarımsal finansman kanallarında 2024-2026 dönemini kapsayan düzenlemeler kapsamında Hazine faiz veya kar payı destekli tarımsal krediler kullandırılabiliyor. İndirim oranı bütün çiftçiler için aynı değildir. Oranı etkileyebilecek unsurlar arasında:
Üretim konusu,
Yatırım veya işletme kredisi olması,
Planlı üretim,
Genç çiftçi/girişimci olmak,
Kadın çiftçi/girişimci olmak,
Sertifikalı veya sözleşmeli üretim,
Organik ve iyi tarım uygulamaları,
İlgili kayıt sistemlerine kayıt gibi kriterler bulunabilir.
Bazı üretim konularında standart faiz indirimi %25, %50 veya %75 seviyelerinden başlayabilir. İlave kriterlerin sağlanması halinde toplam indirim bazı kredilerde %100'e kadar ulaşabilir. Ancak ÇKS belgesine sahip olmak tek başına sıfır faizli kredi hakkı vermez.
Tarım faaliyetinin türüne göre yalnızca ÇKS değil; hayvancılık, örtü altı üretim veya su ürünleri gibi alanlara ilişkin farklı Tarım ve Orman Bakanlığı kayıt sistemleri de kullanılabilir.
Ziraat Bankası ayrıca Genç Çiftçi Kredisi ve Kadın Çiftçi Kredisi gibi ürünler sunuyor. Güncel ürünlerde kredi tutarı belirli şartlarla 5 milyon TL'ye kadar çıkabiliyor ve uygun faaliyetlerde sübvansiyonlu kredi imkanlarından yararlanılabiliyor.
Halkbank devlet destekli esnaf kredisi
Esnaf ve sanatkârlara yönelik Hazine faiz destekli krediler Halkbank üzerinden doğrudan veya Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifleri (ESKKK) aracılığıyla kullandırılabilir.
Kredi türü | 2026 üst limiti | Azami vade |
İşletme kredisi | 1.500.000 TL | 48 ay |
İşyeri edindirme kredisi | 3.500.000 TL | 72 ay |
Taşıt kredisi | 3.500.000 TL | 60 ay |
Makine / teçhizat kredisi | 3.500.000 TL | 60 ay |
Standart koşulları sağlayan esnaf ve sanatkârlarda Hazine faiz indirimi genel olarak %50 seviyesinde uygulanabiliyor. Ancak 27 Ağustos 2026 tarihinde yapılan düzenlemeyle vergi veya SGK borcu bulunan esnafın destekli krediye erişim şartlarında değişiklik yapıldı.
Bu nedenle "vergi veya SGK borcun varsa devlet destekli kredi kullanamazsın" şeklinde kesin bir kural yoktur. Borcun bulunmaması, yapılandırılması veya ödeme durumuna göre uygulanacak faiz desteği değişebilir. Normal koşulları sağlayamayan bazı esnaflarda indirim oranı daha düşük uygulanabilir.
KOSGEB devlet destekli kredi veriyor mu?
KOSGEB bir banka değildir ve bütün işletmelere doğrudan "faizsiz kredi" dağıtmaz. 2026 Girişimci Destek Programı kapsamında farklı destek türleri bulunuyor. Örneğin İş Geliştirme Desteğinde uygun işletmelere:
1,5 milyon TL'ye kadar
%80 destek oranıyla
Geri ödemeli destek sağlanabiliyor. Belirli girişimci gruplarında destek üst limiti ayrıca artırılabiliyor.
2026 İş Geliştirme Faiz/Kar Payı Desteğinde ise şartları sağlayan kadın ve genç girişimciler için:
1 milyon TL'ye kadar finansman
36 aya kadar vade
Finansman maliyetinin %50'sinin KOSGEB tarafından karşılanması mümkün olabiliyor.
Bu destek her sektördeki her girişimci için geçerli değildir. Program kapsamında imalat, telekomünikasyon, bilgisayar programlama, bilgi hizmetleri ve Ar-Ge gibi belirli sektörler ve başvuru kriterleri bulunur. KOSGEB açısından genç girişimci tanımı da programa göre belirlenir. 2026 Girişimci Destek Programında genç girişimci için 35 yaşını tamamlamamış olma kriteri uygulanıyor.
KGF destekli kredi nedir?
Kredi Garanti Fonu (KGF) krediyi doğrudan veren bir banka değildir. KGF'nin temel görevi, işletmenin bankadan kredi kullanırken karşılaştığı teminat sorununu azaltmaktır.
Örneğin işletmenin kredi ödeme kapasitesi bulunmasına rağmen bankanın talep ettiği yeterli gayrimenkul veya başka teminatı sunamıyorsan, uygun bir KGF programı kapsamında krediye kefalet sağlanabilir. KGF destekli kredi, otomatik olarak düşük faizli veya faizsiz kredi anlamına gelmez. Faiz oranını ve kredi şartlarını banka belirler; KGF desteği esas olarak teminat/kefalet tarafında devreye girer.
İhracatçılar devlet destekli kredi alabilir mi?
İhracat yapan işletmeler için başlıca finansman kuruluşlarından biri Türk Eximbank’tır. Eximbank;
İhracat kredileri,
Reeskont kredileri,
İhracat alacak sigortası,
İşletme ve yatırım finansmanı gibi farklı ürünler sunabilir.
2026 yılında ihracat finansmanına ilişkin yeni düzenlemeler de yapıldı. 5 Eylül 2026'da reeskont kredilerinde BSMV istisnasının kapsamı genişletilerek ihracatçıların finansman maliyetinin azaltılmasına yönelik yeni bir düzenleme yürürlüğe girdi.
Faizsiz ihtiyaç kredisi / taksitli nakit avans fırsatları

12 Ay vadeli 50.000 TL taksitli ticari kredi
6 Ay vadeli 50.000 TL taksitli avans
Devlet destekli kredi hakkında sıkça sorulan sorular
Devlet destekli kredi faizsiz mi?
Her zaman değil. Devlet desteği:
%25,
%50,
%75,
Bazı şartlarda %100 oranlarında faiz veya kar payı indirimi şeklinde uygulanabilir. %100 faiz indirimi uygulanabilen programlarda kredi fiilen faizsiz hale gelebilir. Ancak yalnızca destek programına uygun olman veya örneğin çiftçi olman otomatik olarak %100 indirim hakkı sağlamaz.
Ziraat Bankası devlet destekli tarım kredisi şartları nelerdir?
Şartlar tarımsal faaliyetin türüne göre değişir. Banka genel olarak:
İlgili tarımsal kayıt sistemine kayıt,
Üretim faaliyeti,
Kredi kullanım amacı,
Talep edilen kredi tutarı,
Ödeme kapasitesi,
Bankanın kredi değerlendirmesi,
Gerekli durumlarda teminat gibi kriterleri inceleyebilir.
Örneğin bitkisel üretimde ÇKS önemli bir kayıtken hayvancılık veya diğer tarımsal faaliyetlerde farklı kayıt sistemleri kullanılabilir.
Esnaf kefalet kredisi nasıl alınır?
ESKKK kefaletiyle Halkbank kredisi kullanmak istiyorsan bağlı bulunduğun Esnaf ve Sanatkârlar Kredi ve Kefalet Kooperatifine başvurabilirsin. Kooperatif;
Esnaf sicilini,
Faaliyetini,
Kredi talebini,
Kefalet ve teminat koşullarını değerlendirir.
Başvuru uygun bulunursa dosya Halkbank'a gönderilir. Bankanın kredi değerlendirmesinin de olumlu sonuçlanması halinde Hazine faiz destekli kredi kullandırılabilir. Kooperatifin kefalet kararı bankanın krediyi kesin olarak onaylamak zorunda olduğu anlamına gelmez. Detaylı bilgi için esnaf kefalet kredisi nedir konulu yazımıza göz at.
Devlet destekli kredi için vergi veya SGK borcu olmaması şart mı?
Her programda aynı kural uygulanmaz. Özellikle esnaf kredilerinde 27 Ağustos 2026 tarihinde yapılan değişiklikle vergi ve SGK borçlarına ilişkin şartlar yeniden düzenlendi.
Borcu bulunmayan veya yapılandırılmış borcunu düzenli şekilde ödeyen esnaf daha avantajlı faiz desteğinden yararlanabilirken, bazı borç durumlarında daha düşük destek oranıyla kredi kullanılması mümkün olabilir. Tarım, KOSGEB, KGF veya diğer destek programlarında ise ilgili programın kendi şartları geçerlidir.
Genç ve kadın girişimcilere faizsiz kredi veriliyor mu?
Tek bir ortak genç ve kadın girişimci faizsiz kredisi bulunmaz. Yaş sınırı ve avantajlar programa göre değişir. Örneğin:
KOSGEB'in 2026 Girişimci Destek Programında genç girişimci için 35 yaşını tamamlamamış olma kriteri kullanılabilir.
Ziraat'ın bazı sübvansiyonlu tarım kredilerinde genç çiftçi/girişimci kriterinde farklı yaş sınırları uygulanabilir.
Kadın girişimciler bazı KOSGEB ve tarımsal kredi programlarında ek destek veya indirim avantajından yararlanabilir.
Bu nedenle başvuracağın programın güncel uygulama esaslarını ayrıca kontrol etmelisin.
Bireysel müşteriler devletten kredi desteği alabilir mi?
Üretim, esnaf ve KOBİ finansmanına yönelik Hazine destekli krediler doğrudan kişisel tüketim amacıyla hazırlanmaz. Maaşlı bir kişinin tatil, ihtiyaç veya borç kapatma amacıyla başvurabileceği sürekli bir "devlet destekli bireysel kredi" bulunmaz.
Ancak devlet veya kamu bankaları dönemsel olarak sosyal konut, afet finansmanı veya belirli hedef gruplara yönelik bireysel finansman programları açıklayabilir.
KGF destekli kredi ile Hazine faiz destekli kredi aynı mı?
Hayır.
Hazine faiz destekli kredide kredi faizinin veya kâr payının belirli bölümü kamu desteğiyle azaltılır.
KGF destekli kredide ise temel destek, işletmenin bankaya sunması gereken teminatın bir bölümüne kefalet sağlanmasıdır. Bir kredi hem KGF kefaletinden hem başka bir destek mekanizmasından yararlanabilecek şekilde tasarlanabilir ancak iki kavram aynı anlama gelmez.
KOSGEB kredisi ile banka kredisi arasındaki fark nedir?
KOSGEB bir banka değildir. KOSGEB bazı programlarda işletmeye doğrudan geri ödemeli veya geri ödemesiz destek verirken bazı programlarda bankadan veya finans kuruluşundan kullanılan finansmanın faiz/kâr payı maliyetinin belirli bölümünü karşılar.
Kredi kullandırılan modellerde banka ayrıca kendi kredi tahsis değerlendirmesini yapar. KOSGEB desteğine hak kazanman, bankanın krediyi otomatik olarak onaylaması anlamına gelmez.
Devlet destekli kredi başvurusu nereye yapılır?
Başvuru yapacağın kurum destek türüne göre değişir:
Tarımsal kredi: Ziraat Bankası, Ziraat Katılım veya ilgili Tarım Kredi kanalları
Esnaf kredisi: Halkbank veya ESKKK
KOSGEB desteği: KOSGEB'in güncel başvuru sistemi
KGF kefaleti: KGF ile çalışan bankalar ve ilgili kredi paketleri
İhracat kredisi: Türk Eximbank veya ilgili banka kanalları
Başvurmadan önce yalnızca kredi faizine değil; destek oranına, azami kredi limitine, vadeye, teminat şartlarına ve programın hangi harcamaları finanse ettiğine de bakmalısın.
Kaynakçalar:

Hülya Kırım
Finans dünyasına duyduğu ilgi ve birikimini Hesap'ta okuyucularla paylaşarak, finansal konuları anlaşılır ve erişilebilir kılmayı hedeflemektedir.
Önerilen İçerikler
Kredi dosya masrafını nasıl geri alırsın?
Reddedilen kredi, kredi notunu etkiler mi?
Krediyi erken kapatmak avantajlı mı, kredi notunu nasıl etkiler?